Непрерывные случайные величины
[248/100%]При каких значениях параметров следующие функции являются плотностями вероятности?
, плотность «закона арксинуса».
, плотность «распределения экстремальных значений».
.
Найдите функцию плотности , где , через функцию плотности . Покажите, что непрерывные случайные величины и имеют одинаковую функцию распределения тогда и только тогда, когда для всех .
Если и — функции плотности случайных величин и , покажите, что является функцией плотности при , и опишите случайную величину, для которой она является функцией плотности.
Пусть — положительная случайная величина с функцией плотности и функцией распределения . Определим функцию риска и интенсивность отказов
Покажите, что:
,
Если возрастает по , то возрастает по ,
возрастает по тогда и только тогда, когда для всех ,
Если возрастает по , то для всех .
Я продаю свой дом и решил принять первое предложение, превышающее . Предполагая, что предложения являются независимыми случайными величинами с общей функцией распределения , найдите математическое ожидание числа предложений, полученных до продажи дома.
Пусть и — независимые случайные величины с общей функцией распределения и функцией плотности . Покажите, что имеет функцию распределения и функцию плотности . Найдите функцию плотности .
Ежегодные показатели количества осадков в Бандрике представляют собой независимые одинаково распределённые непрерывные случайные величины . Найдите вероятность того, что:
,
.
Пусть — независимые одинаково распределённые случайные величины с функцией распределения , удовлетворяющей условию для всех , и пусть . Покажите, что
Пусть , — независимые, равномерно распределённые точки в единичном квадрате . Точка называется периферийной, если для всех выполняется или , или оба условия. Покажите, что математическое ожидание числа периферийных точек равно .
Пусть и — независимые случайные величины, равномерно распределённые на отрезке .
Покажите, что
Найдите условную функцию плотности при условии .
Найдите вероятность того, что уравнение имеет два различных вещественных корня.
При условии, что оба корня и вещественны и различны, найдите вероятность того, что оба корня по модулю меньше 1.
Мы выбираем точек независимо и равномерно случайным образом на окружности. Какова вероятность того, что все они лежат в пределах некоторой полуокружности?
На этот раз мы размещаем наши точек равномерно на поверхности сферы в . Покажите, что все они лежат в пределах некоторого полушария с вероятностью
При каких значениях величина конечна, если плотность распределения равна:
при ,
при ?
Если не целое, то называется дробным моментом порядка величины , если это математическое ожидание корректно определено; см. Упражнение (3.3.5).
Пусть — независимые одинаково распределённые случайные величины, и пусть . Предположим, что . Покажите, что если , то .
Пусть — неотрицательная случайная величина с плотностью распределения . Покажите, что
для любого , при котором данное математическое ожидание конечно.
Покажите, что математическое ожидание , медиана и дисперсия непрерывной случайной величины удовлетворяют неравенству .
Можно показать, что . См. Basu and Dasgupta 1997.
Пусть — случайная величина с математическим ожиданием и непрерывной функцией распределения .
Покажите, что
тогда и только тогда, когда .
Покажите, что множество медиан величины — это множество всех , при которых минимально.
Пусть — неотрицательные случайные величины с конечными математическими ожиданиями. Покажите, что
Если — непрерывная случайная величина и существует, где — целое число, покажите, что
Пусть — случайная величина, принимающая значения в , с плотностью распределения , удовлетворяющей для всех . Покажите, что . В более общем виде покажите, что при выполняется .
Пусть — непрерывная случайная величина с конечной дисперсией. Покажите, что минимальна при .
По мишени, представляющей собой круг с центром и единичным радиусом, производится выстрелов из лука. Стрелы попадают в независимые точки мишени, причём для каждой стрелы вероятность попадания на расстояние от равна . Пусть — радиус наименьшего круга с центром в , покрывающего все попадания стрел. Покажите, что имеет плотность , и найдите среднюю площадь этого круга.
Стрела, попавшая дальше всех от , выбывает. Покажите, что площадь наименьшего круга с центром в , покрывающего оставшиеся попадания, равна .
Пусть — непрерывная случайная величина с дисперсией , унимодальная с модой . Покажите, что , причём равенство достигается тогда и только тогда, когда имеет равномерное распределение.
Что можно сказать о , где — медиана ?
Футбольный мяч помещается в точку , равномерно распределённую на единичном отрезке , и получает удар со случайной ненулевой скоростью , имеющей распределение, симметричное относительно . Предполагая, что и независимы, покажите (пренебрегая сопротивлением воздуха), что момент времени , в который мяч достигает конца отрезка, унимодален.
Вот ещё два вопроса, касающихся футбольного мяча из предыдущего упражнения.
Предположим, что скорость мяча имеет плотность распределения при . Покажите, что момент удара имеет экспоненциальное распределение с параметром 1.
Найдите плотность распределения , когда имеет так называемую плотность распределения Лапласа .
Докажите, что гамма-функция удовлетворяет соотношению при , и выведите отсюда, что при Покажите, что , и выведите замкнутую форму для при .
Покажите, как в пункте (4.4.8), что бета-функция удовлетворяет соотношению .
Пусть имеет равномерное распределение на . При какой функции величина имеет экспоненциальное распределение с параметром 1?
Найдите функцию распределения случайной величины с распределением Коши. При каких значениях величина имеет конечный (возможно, дробный) момент порядка ?
Пусть , где имеет распределение . Найдите плотность распределения .
Пусть имеет распределение . Покажите, что , когда обе части существуют.
Используя терминологию Упражнения (4.1.4), найдите интенсивность отказов, если:
имеет распределение Вейбулла, ,
имеет экспоненциальное распределение с параметром ,
имеет плотность распределения , где , а и — плотности экспоненциальных величин с параметрами и соответственно. Что происходит с этой последней интенсивностью отказов в пределе при ?
Для стандартной нормальной плотности распределения покажите, что . Отсюда выведите, что отношение Миллса удовлетворяет
Здесь обозначает функцию распределения .
Пусть имеет распределение , где , и покажите, что
Пусть — независимые случайные величины с экспоненциальным распределением и параметрами соответственно. Покажите, что
Пусть и независимы, где равномерна на , а имеет экспоненциальное распределение с параметром . Покажите, что .
Пусть равномерно распределена на , и пусть . Найдите распределение .
Пусть — независимые случайные величины с тем же распределением, что и . Покажите, что имеет плотность распределения Парето
и найдите её математическое ожидание.
Найдите функцию распределения .
Пусть имеет распределение Коши. Покажите, что имеет плотность распределения арксинуса
Пусть — независимые случайные величины, равномерно распределённые на .
Найдите выражения для вероятности того, что
(i) при ,
(ii) при , где .
Покажите, что медиана величин (то есть срединное значение) имеет плотность распределения
Выведите значение интеграла .
Вычислите математическое ожидание и дисперсию .
Пусть имеет бета-распределение . Покажите, что имеет плотность распределения
Оно называется бета-распределением второго рода. Найдите , где .
Пусть имеет распределение из пункта (4.4.6). Покажите, что
Пусть
Покажите, что — непрерывная совместная плотность распределения, но (первая) маргинальная плотность распределения не является непрерывной.
Пусть — множество действительных чисел, и определим
Покажите, что — непрерывная совместная плотность распределения, первая маргинальная плотность распределения которой разрывна в точках множества . Можете ли вы построить непрерывную совместную плотность распределения, первая маргинальная плотность распределения которой не является непрерывной нигде?
Две сетки параллельных линий накладываются друг на друга: первая сетка содержит линии на расстоянии друг от друга, а вторая содержит линии на расстоянии друг от друга, перпендикулярные линиям первой сетки. Игла длины бросается случайным образом. Покажите, что вероятность того, что она пересечёт линию, равна .
Плоскость расчерчена линиями при , и на эту плоскость бросается крест, образованный сваркой двух единичных игл перпендикулярно друг другу в их серединах.
Пусть — число пересечений креста с сеткой параллельных линий. Покажите, что и что
Если бы у вас был выбор использовать либо иглу единичной длины, либо крест для оценки , что бы вы выбрали?
Было бы предпочтительнее использовать единичную иглу на сетке из Упражнения (4.5.2) с ?
Пусть и — независимые случайные величины, каждая из которых имеет равномерное распределение на . Пусть и . Найдите и, используя это, вычислите .
Пусть и — независимые непрерывные случайные величины. Покажите, что
всякий раз, когда эти математические ожидания существуют. Если и имеют экспоненциальное распределение с параметром 1, найдите
Пусть имеет конечную дисперсию. Покажите, что , где независима и распределена так же, как .
Три точки A, B, C выбираются независимо и случайно на окружности круга. Пусть — вероятность того, что хотя бы один из углов треугольника ABC превышает . Покажите, что
Отсюда найдите плотность распределения и математическое ожидание наибольшего угла треугольника.
Пусть — независимые одинаково распределённые случайные величины с конечной дисперсией, и пусть . Покажите, что .
Пусть и — независимые случайные величины с конечными дисперсиями, и пусть и . При каком условии и некоррелированы?
Пусть и — независимые непрерывные случайные величины, и пусть независима от и и принимает значения с вероятностью . Определим и . Покажите, что и в общем случае зависимы, но и независимы.
Пусть — независимые одинаково распределённые непрерывные случайные величины. Покажите, что . Чему равно ?
Пусть и — независимые случайные векторы с общей функцией распределения и маргинальными функциями распределения и . Покажите, что при выполняется , и
Пусть пара имеет двумерное нормальное распределение с нулевыми математическими ожиданиями, единичными дисперсиями и корреляцией . Покажите, что
Пусть имеет экспоненциальное распределение с параметром . Пусть — наибольшее целое число, не превосходящее , и пусть . Покажите, что и независимы. Найдите плотность распределения и распределение .
Пусть и — независимые случайные величины . Покажите, что если и , то
Пусть — случайные величины с совместной плотностью распределения и маргинальными плотностями . Их коэффициент сопряжённости задаётся как
Если имеют двумерное нормальное распределение с корреляцией , покажите, что . Покажите также, что их взаимная информация (см. Упражнение (3.6.5)) равна .
Пусть равномерно распределена на . Коррелированы ли случайные величины ? Независимы ли они? Обоснуйте свои ответы.
Среднее абсолютное различие, или MAD, двух независимых случайных величин с общей функцией распределения задаётся как . Покажите, что для неотрицательных случайных величин
В более общем случае, для и , принимающих значения в , с общей непрерывной функцией распределения с единственной обратной функцией , покажите, что
Найдите для следующих распределений:
равномерного на ,
экспоненциального с параметром ,
Парето с ,
нормального .
Пусть — независимые случайные величины , и , . Покажите, что .
Точка выбирается равномерно случайно внутри треугольника с вершинами . Покажите, что треугольник ABC с всегда может быть построен, и докажите, что угол тупой с вероятностью .
Случайные величины имеют совместную плотность распределения при . Покажите, что и некоррелированы, но зависимы.
Точка выбирается равномерно случайно на поверхности единичной сферы. Обозначив и её долготу и широту, найдите условные плотности распределения при заданном и при заданном .
Покажите, что условное математическое ожидание удовлетворяет для любой функции , при которой обе части существуют.
Постройте пример двух случайных величин и , для которых , но при этом почти наверное.
Найдите условную плотность распределения и условное математическое ожидание при заданном , если их совместная плотность распределения равна:
при ,
при .
Пусть распределена как , где — случайная величина, имеющая бета-распределение на с параметрами и . Опишите распределение и найдите его математическое ожидание и дисперсию. Каково распределение в частном случае, когда равномерна?
Пусть — независимые случайные величины, равномерно распределённые на . Пусть , и определим
Покажите, что , и, используя это, найдите математическое ожидание и дисперсию .
Пусть и — случайные величины с корреляцией . Покажите, что .
Пусть — независимые экспоненциальные случайные величины с параметрами соответственно. Найдите .
Пусть и имеют совместную плотность .
Найдите .
Покажите, что:
Выведите, что и .
Пусть — независимые одинаково распределённые случайные величины с плотностью распределения и функцией распределения . Пусть и . Покажите, что имеет функцию распределения , и найдите .
Пусть точка равномерно распределена в квадрате , и обозначим через плотность распределения при условии события , состоящего в том, что лежит на диагонали , проходящей через начало координат.
Пусть . Найдите , обусловливая на .
Пусть . Найдите , обусловливая на .
Объясните.
Пусть и независимы, с плотностями распределения и функциями распределения . Покажите, что
и играют в следующую игру. Каждый создаёт случайную величину, обозначенную соответственно и , равномерно распределённую на ; предположим, что и независимы, и ни один из игроков не знает значения соперника. У каждого игрока есть возможность (один раз) отбросить своё число и заново получить его из равномерного распределения. После всех таких решений два числа сравниваются, и побеждает тот, у кого больше. Покажите, что стратегия 'заменить своё число тогда и только тогда, когда оно меньше обеспечивает победу с вероятностью не менее .
Пусть — независимые случайные величины, каждая с плотностью распределения . Индекс называется моментом рекорда, если , а по соглашению также называется моментом рекорда. Пусть — событие, состоящее в том, что является моментом рекорда.
Покажите, что события независимы и .
Покажите, что число моментов рекорда до момента имеет дисперсию
Покажите, что первый момент рекорда после имеет математическое ожидание .
Единичная палка разламывается в случайной точке, равномерно распределённой, и более длинный кусок разламывается снова в случайной точке, равномерно распределённой. Покажите, что вероятность того, что из трёх кусков можно составить треугольник, равна
Пусть — независимые случайные величины с равномерным распределением на , и пусть
Покажите, что , и выведите отсюда, что
Пусть и — независимые случайные величины, равномерно распределённые на . Найдите совместную плотность распределения и , и покажите, что .
Пусть и — независимые экспоненциальные случайные величины с параметром 1. Найдите совместную плотность распределения и , и выведите отсюда, что равномерно распределена на .
Пусть равномерно распределена на . Найдите плотность распределения .
Найдите плотность распределения , если:
равномерно распределена на ,
равномерно распределена на .
Пусть и имеют двумерную нормальную плотность распределения
Покажите, что и — независимые случайные величины , и выведите отсюда, что
Пусть и имеют стандартную двумерную нормальную плотность распределения из Упражнения (4.7.5), и пусть . Покажите, что , и .
Пусть и — независимые экспоненциальные случайные величины с параметрами и . Покажите, что независима от события . Найдите:
,
распределения , обозначаемого , и ,
, где .
Точка выбирается случайно и равномерно в единичном круге. Найдите совместную плотность распределения и , где .
Точка выбирается равномерно случайно внутри единичного шара в . Найдите совместную плотность распределения и , где .
Пусть и — независимые случайные величины с экспоненциальным распределением с параметрами и . Найдите совместное распределение и . Какова плотность распределения ?
Найдите плотность распределения , где имеет распределение Коши.
Пусть имеет двумерную нормальную плотность распределения из Упражнения (4.7.5) с . Покажите, что
где , а и — плотность распределения и функция распределения .
Пусть имеет распределение Коши. Покажите, что также имеет распределение Коши. Найдите ещё одно нетривиальное распределение, обладающее этим свойством инвариантности.
Пусть и — независимые случайные величины с гамма-распределением соответственно.
Покажите, что и независимы, и что имеет бета-распределение с параметрами .
Покажите, что имеет бета-распределение второго рода (см. Упражнение (4.4.14)).
Пусть — независимые положительные непрерывные случайные величины, такие что при . Положительный параметр можно назвать хрупкостью или пропорциональной интенсивностью риска. В более общих моделях сама может быть случайной величиной.
Покажите, что
Пусть и — независимые случайные величины, где имеет распределение арксинуса, а — распределение Рэлея:
Запишите совместную плотность распределения пары , и выведите отсюда, что имеет стандартное нормальное распределение.
Пусть равномерно распределена на интервале .
Пусть — (измеримое) подмножество со строго положительной мерой (длиной). Покажите, что условное распределение при условии равномерно на .
Пусть , и запишем двоичные разложения и в виде и . Покажите, что и независимы при , тогда как . Докажите, что .
Пусть имеет стандартное двумерное нормальное распределение с корреляцией .
Пусть . Переходя от декартовых координат к полярным или иным способом, покажите, что имеет распределение Коши.
Пусть . Покажите, что имеет плотность распределения
Пусть имеет стандартное двумерное нормальное распределение с корреляцией . Покажите, что
где и — плотность распределения и функция распределения .
Пусть имеет стандартное двумерное нормальное распределение с плотностью распределения и корреляцией . Покажите, что вероятность того, что лежит внутри эллипса , равна , где — площадь этого эллипса.
Пусть , где независимы и равномерно распределены на . Найдите вероятность того, что ближайшее к целое число нечётно.
Пусть имеет стандартное двумерное нормальное распределение с корреляцией и плотностью распределения . Покажите, что равномерно распределена на интервале , где .
друзей независимо и равномерно случайно посещают кофейню Old Slaughter's во время своего обеденного перерыва с полудня до часу дня. Каждый уходит через часов (или в час дня, если это раньше), где . Покажите, что вероятность того, что никто из них не встретится внутри, равна .
Пусть и — независимые случайные величины с равномерным распределением на . Найдите совместную плотность распределения и , и выведите отсюда их маргинальные плотности распределения.
Пусть имеет распределение с . Покажите, что для подходящей функции
когда обе части существуют.
В более общем случае, если и имеют двумерное нормальное распределение, покажите, что
Пусть — случайная величина, такая что для всех подходящих гладких функций , удовлетворяющих при . Покажите, что имеет распределение .
Пусть имеет распределение , и пусть — функция с производной . Покажите, что
Совместная плотность распределения пары равна
Найдите совместную плотность распределения пары и , и выведите отсюда плотность распределения .
Пусть и — независимые случайные величины с экспоненциальным распределением с параметрами и соответственно. Найдите плотность распределения .
Пусть и — независимые случайные величины с распределением Коши. Найдите плотность распределения , где . (Знакомы ли вы с контурным интегрированием?)
Найдите плотность распределения , если и имеют совместную плотность распределения .
Пусть — независимые экспоненциальные случайные величины с параметрами , никакие два из которых не равны. Найдите плотность распределения . [Указание: используйте индукцию.]
Пусть — независимые случайные величины, равномерно распределённые на . Найдите плотность распределения .
Если независимы и равномерно распределены на , покажите, что плотность распределения в любой точке является многочленом от степени . Покажите, в частности, что плотность распределения величины удовлетворяет ! при .
Пусть . Какова вероятность того, что из пункта (b) могут быть длинами сторон -угольника?
Для независимых одинаково распределённых случайных величин и покажите, что и некоррелированы, но не обязательно независимы. Покажите, что и независимы, если и имеют распределение .
Пусть и имеют двумерную нормальную плотность распределения с нулевыми математическими ожиданиями, дисперсиями и корреляцией . Покажите, что:
,
,
,
.
Пусть и — независимые случайные величины , и пусть . Найдите распределение и плотность распределения при условии, что и . Покажите, что
Пусть и — независимые случайные величины . Найдите совместную плотность распределения и , и, используя это, покажите, что имеет распределение . Выведите отсюда доказательство последней части Примера (4.8.3).
Пусть и имеют совместную функцию распределения с маргинальными функциями распределения и . Покажите, что если корректно определено, то его значение определяется знанием и .
Пусть — сумма трёх независимых случайных величин с равномерным распределением на .
Покажите, что .
Найдите при .
Симметричная матрица называется неотрицательно (соответственно положительно) определённой, если её собственные значения неотрицательны (соответственно строго положительны). Покажите, что неотрицательно определённая симметричная матрица имеет квадратный корень, то есть существует симметричная матрица , удовлетворяющая . Покажите далее, что невырождена тогда и только тогда, когда положительно определена.
Если — случайный вектор с распределением , где невырождена, покажите, что имеет распределение , где — единичная матрица, а — симметричная матрица, удовлетворяющая . Говорят, что случайный вектор имеет стандартное многомерное нормальное распределение.
Пусть имеет распределение , и покажите, что имеет (одномерное) распределение , где
Пусть и имеют двумерное нормальное распределение с нулевыми математическими ожиданиями, единичными дисперсиями и корреляцией . Найдите совместную плотность распределения и , а также их маргинальные плотности распределения.
Пусть имеет распределение , и пусть . Покажите, что случайная величина , заданная как
имеет распределение , и найдите выражение для через плотность распределения величины . Имеет ли пара двумерное нормальное распределение?
Пусть — независимые случайные величины , и определим , , для констант . Покажите, что
Чему равна ?
Пусть вектор имеет многомерное нормальное распределение с матрицей ковариаций . Покажите, что при условии события величина имеет распределение , где , а .
Пусть и имеют стандартное трёхмерное нормальное распределение с центром в начале координат, нулевыми математическими ожиданиями, единичными дисперсиями и коэффициентами корреляции и . Покажите, что
Пусть имеют стандартную трёхмерную нормальную плотность распределения из Упражнения (4.9.8), с . Покажите, что
Пусть и имеют стандартное двумерное нормальное распределение с корреляцией , и пусть и , где . Существует ли значение , при котором и независимы?
Пусть имеет распределение , и пусть , где независима от и имеет функцию вероятности . Покажите, что пара имеет сингулярное распределение (в том смысле, что носитель совместной плотности распределения имеет нулевую (лебегову) площадь на плоскости), но не является сингулярным двумерным нормальным распределением.
Пусть и — независимые случайные величины с распределениями и соответственно. Покажите, что имеет распределение .
Покажите, что математическое ожидание распределения равно , а математическое ожидание распределения равно , если . Что происходит, если ?
Покажите, что распределение и распределение Коши совпадают.
Пусть и — независимые случайные величины с экспоненциальным распределением с параметром 1. Покажите, что имеет распределение . Какое именно?
Покажите независимость выборочного среднего и выборочной дисперсии для независимой выборки из распределения . Это можно сделать, используя (i) результат Упражнения (4.5.7), (ii) индукцию по , либо оба способа.
Пусть — независимые случайные величины . Пусть — угол между вектором и некоторым фиксированным вектором в . Покажите, что имеет плотность распределения , где — бета-функция.
Пусть — независимые случайные величины , и пусть задаётся как . Покажите, что случайный вектор равномерно распределён на единичной сфере. Выведите отсюда результат Упражнения (4.10.6).
Если равномерно распределена на , каково распределение ?
Дана последовательность первых целых чисел в произвольном порядке. Поступайте следующим образом:
(a) выберите случайно любую позицию из и поменяйте местами число в этой позиции с числом на -м месте , получив .
(b) выберите случайно любую позицию из и поменяйте местами число в этой позиции с числом на -м месте , получив ,
(c) на -м шаге число в позиции , выбранной случайно из , меняется местами с числом на -м месте последовательности . Покажите, что равновероятно может быть любой из ! перестановок .
Используйте метод отбраковки для моделирования выборки из гамма-плотности , где не обязательно целое. [Указание: возможно, стоит начать с экспоненциальной случайной величины с параметром .]
Покажите, как получить выборку из бета-плотности , где . [Указание: используйте Упражнение (4.11.3).]
Опишите три различных метода получения выборки из плотности распределения .
Конечный вещественный вектор называется вероятностным вектором, если все его элементы неотрицательны и в сумме дают 1. Покажите, что вероятностный вектор длины может быть записан в виде
где каждый — вероятностный вектор, имеющий не более двух ненулевых элементов. Опишите метод, основанный на этом наблюдении, для генерации выборки из , рассматриваемого как функция вероятности.
Пусть и независимы и равномерно распределены на , и пусть . Покажите, что при условии события ,
являются независимыми стандартными нормальными случайными величинами.
Пусть равномерно распределена на и . Покажите, что имеет геометрическое распределение.
Точка выбирается равномерно случайным образом в полукруге . Каково распределение ?
Пусть — неотрицательная целочисленная случайная величина с . Если независимы и равномерно распределены на , покажите, что имеет то же распределение, что и .
Пусть — функция, возрастающая по каждой из своих переменных, и пусть — независимые одинаково распределённые случайные величины, имеющие равномерное распределение на . Покажите, что
[Указание: используйте неравенство ФКГ из задачи (3.11.18).] Объясните, как это может помочь в эффективном оценивании .
Мы хотим оценить , где либо трудно производить выборку из плотности , либо имеет очень большую дисперсию. Пусть эквивалентна , то есть для всех тогда и только тогда, когда . Пусть — независимые случайные величины с плотностью , и определим
Метод, изобретённый Дж. М. Хаммерсли и К. У. Мортоном в 1956 году.
Покажите, что:
,
,
при . (См. главу 7 для описания сходимости.)
Идея состоит в том, что из должно быть легко производить выборку, и она должна быть выбрана, по возможности, так, чтобы было намного меньше, чем . Функция называется плотностью важности.
Постройте два различных метода генерации выборки из арксинусной плотности распределения
Пусть — случайная точка, выбранная равномерно на единичном диске. Покажите, что
равномерно распределена на единичной сфере.
Требуется генерировать выборку из плотности , удовлетворяющей , где , и для некоторой случайной величины . Пусть равномерно распределена на и независима от . Из и мы генерируем другую случайную величину следующим образом. Если , пусть имеет плотность ; в противном случае положим . Покажите, что имеет функцию плотности .
Функцию , определённую в теореме (4.11.1), можно назвать квантильной функцией рассматриваемой случайной величины.
Для случайной величины с равномерным распределением на и непрерывной возрастающей функции покажите, что квантильная функция есть .
Для случайной величины с функцией распределения и плотностью определим , где такая же, как в пункте (a). Преобразованием Харди-Литлвуда величины называется , где равномерно распределена на и независима от . Покажите, что квантильная функция есть для .
Для произвольной (не обязательно непрерывной) функции распределения определим
Пусть равномерно распределена на и независима от . Назовём обобщённым распределительным преобразованием величины . Покажите, что равномерно распределена на , и что случайная величина имеет функцию распределения .
Пусть — случайный вектор с совместной функцией распределения и непрерывными маргинальными функциями распределения . Покажите, что существует функция распределения «копульного вида» , такая что . [Функция распределения «копульного вида» — это такая функция, все маргинальные распределения которой равномерны на ].
Покажите, что стохастически больше тогда и только тогда, когда для любой неубывающей функции , для которой существуют математические ожидания.
Пусть и имеют пуассоновское распределение с параметрами и соответственно. Покажите, что стохастически больше , если .
Покажите, что расстояние полной вариации между двумя дискретными величинами удовлетворяет
Покажите для дискретных случайных величин , что , где обозначает расстояние полной вариации.
Покажите, что равенство в неравенстве упражнения (4.12.4) возможно в следующем смысле. Для любой пары дискретных случайных величин существует пара , , имеющая те же маргинальные распределения, что и , такая что .
Пусть и — индикаторные величины с . Каково максимально возможное значение как функции от ? Объясните, как должны быть распределены , чтобы было:
максимальным,
минимальным.
Говорят, что случайная величина больше в порядке стоп-лосс, если
для всех , и в этом случае мы пишем . Покажите, что эквивалентно: и для всех возрастающих выпуклых функций .
Говорят, что случайная величина меньше в выпуклом порядке, если для всех выпуклых функций , для которых существуют математические ожидания, и в этом случае мы пишем .
Покажите, что если , то и .
Покажите, что тогда и только тогда, когда и .
Выберите две точки и независимо и случайным образом на окружности круга с центром и единичным радиусом. Пусть — длина перпендикуляра из к прямой , а — угол, который образует с горизонталью. Покажите, что имеет совместную плотность
Пусть и — непересекающиеся выпуклые фигуры с границами длины , как показано на рисунке ниже. Пусть — длина границы выпуклой оболочки и , включающей их внешние касательные, а — длина пересекающей кривой, использующей внутренние касательные для охвата и . Покажите, что вероятность того, что случайная прямая, пересекающая , также пересекает , равна . (См. пример (4.13.2) для объяснения термина «случайная прямая».) Как это изменится, если и не являются непересекающимися?
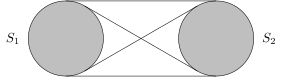
Окружности — это фигуры и . Заштрихованные области обозначены и , и есть сумма длин периметров и .
Пусть и — выпуклые фигуры такие, что . Покажите, что вероятность того, что две независимые случайные прямые и , пересекающие , встречаются внутри , равна , где — площадь , а — длина границы . (См. пример (4.13.2) для объяснения термина «случайная прямая».)
Пусть — расстояние между двумя точками, выбранными независимо и случайным образом в круге радиуса . Покажите, что , и .
Выберите две точки и независимо и случайным образом в шаре с центром . Покажите, что вероятность того, что угол тупой, равна . Сравните это с соответствующим результатом для двух точек, выбранных случайным образом в круге.
Треугольник образован точками и точкой P, выбранной случайным образом в множестве с центром тяжести G. Покажите, что .
Точка зафиксирована на стороне треугольника . Две точки и выбираются независимо и случайным образом в и соответственно. Покажите, что , где и — центры тяжести и .
Из множества всех треугольников, подобных треугольнику , одинаково с ним ориентированных и находящихся внутри , один выбирается равномерно случайным образом. Покажите, что его средняя площадь равна .
Две точки и выбираются независимо и случайным образом на интервале . Варьируя , покажите, что удовлетворяет
и, следовательно, найдите . Пусть , и покажите, что удовлетворяет
Отсюда найдите .
Прямые независимо и случайным образом наносятся на плоскость, разбивая её на многоугольники. Покажите, что среднее число сторон этого множества многоугольников равно 4. [Указание: рассмотрите случайных больших окружностей на сфере радиуса ; затем устремите и к бесконечности.]
Точка выбирается случайным образом в треугольнике . Прямые , продолженные, пересекают , , соответственно в точках . Покажите, что .
Если четыре точки выбираются независимо и случайным образом внутри треугольника , покажите, что вероятность того, что ни одна из них не лежит внутри треугольника, образованного тремя другими, равна .
Если три точки выбираются независимо и случайным образом в круге радиуса , покажите, что . [Вам может пригодиться то, что .]
Две точки и выбираются независимо и случайным образом внутри круга . Покажите, что вероятность того, что окружность с центром и радиусом лежит внутри , равна .
Две точки и выбираются независимо и случайным образом внутри шара . Покажите, что вероятность того, что сфера с центром и радиусом лежит внутри , равна .
Выберите две точки независимо и равномерно случайным образом на поверхности сферы в радиуса 1. Покажите, что плотность евклидова расстояния между ними равна для .
Две точки выбираются независимо и равномерно случайным образом на периметре (включая диаметр) полукруга единичного радиуса. Какова вероятность события , состоящего в том, что ровно одна из них лежит на диаметре, и события , состоящего в том, что ни одна из них не лежит на диаметре?
Пусть — площадь треугольника, образованного двумя точками и серединой диаметра. Покажите, что , и . Отсюда или иным способом покажите, что .
Решение Стивенса задачи Джеффриса о велосипедном колесе. После проезда по участку дороги, усыпанному кнопками, велосипедист неоднократно осматривает переднее колесо, чтобы проверить, не попала ли в шину кнопка. Один осмотр колеса охватывает долю шины. После независимых таких осмотров, каждый из которых равномерно расположен на колесе, покажите, что вероятность того, что была осмотрена вся шина, равна , где ряд обрывается на члене с , где — целая часть числа .
Покажите, что , и выведите отсюда, что
является функцией плотности при .
Вычислите математическое ожидание и дисперсию стандартной нормальной величины.
Покажите, что функция распределения , , удовлетворяет
Эти оценки представляют интерес, поскольку не имеет замкнутой формы.
Пусть имеет распределение , и . Покажите, что при .
Пусть непрерывна с функцией плотности , где и .
Каковы возможные значения и ?
Чему равно ?
Пусть — случайная величина, принимающая только неотрицательные значения. Покажите, что
где . Выведите отсюда, что
Пусть имеет непрерывную функцию распределения . Покажите, что
(i) равномерно распределена на ,
(ii) имеет показательное распределение.
Прямая касается окружности с единичным диаметром в точке P, которая диаметрально противоположна на окружности другой точке Q. Прямая QR соединяет Q с некоторой точкой R на . Если угол между прямыми PQ и QR — случайная величина с равномерным распределением на , покажите, что длина PR имеет распределение Коши (эта длина измеряется положительной или отрицательной в зависимости от того, с какой стороны от P лежит точка R).
Пусть чистые результаты в двух таймах игры между командами и — независимые одинаково распределённые случайные величины , симметричные относительно 0 и имеющие непрерывную функцию распределения . Команда выигрывает (соответственно, проигрывает), если (соответственно, ). Найдите вероятность того, что выигрывает, при условии результата первого тайма .
Пусть такова, что для . Если монотонна, покажите, что для некоторого .
Пусть имеет показательное распределение. Покажите, что для . Это снова свойство «отсутствия памяти». Покажите, что показательное распределение — единственное непрерывное распределение с этим свойством.
Высота наибольшего приливного нагона в некотором эстуарии имеет показательное распределение с параметром , и постройка барьера высотой для защиты расположенного выше по течению города стоит . Если , нагон не стоит ничего; если , нагон влечёт дополнительные затраты . Покажите, что при ожидаемые суммарные затраты минимальны, когда . Что будет, если ?
Покажите, что и являются независимыми непрерывными величинами тогда и только тогда, когда их совместная функция плотности раскладывается в произведение функций только одной переменной и только одной переменной .
Объясните, почему функция плотности (при ) не является контрпримером к этому утверждению.
Пусть и имеют совместную функцию плотности . Являются ли они независимыми? Найдите их маргинальные функции плотности и их ковариацию.
Хорда единичной окружности выбирается случайным образом. Какова вероятность того, что равносторонний треугольник с этой хордой в качестве основания поместится внутри окружности, если:
хорда проходит через точку P, выбранную равномерно в круге, и угол, который она образует с фиксированным направлением, равномерно распределён на ,
хорда проходит через точку P, выбранную равномерно случайным образом на случайно выбранном радиусе, и угол, который она образует с радиусом, равномерно распределён на .
Требуется оценить , где для всех , как в примере (2.6.3). Пусть и — независимые случайные величины с общей функцией плотности , если , в противном случае. Пусть — индикаторная функция события , и пусть . Покажите, что , и что , так что из трёх является наиболее «эффективной» оценкой .
Пусть — независимые показательные величины с параметром . Покажите по индукции, что имеет распределение .
Пусть и — независимые величины, имеющие распределения и соответственно.
Используя результат задачи (4.14.10), покажите, что имеет распределение , когда и целые (тот же вывод на самом деле верен и для нецелых и ).
Найдите совместную функцию плотности и , и выведите отсюда, что они независимы.
Если имеет пуассоновское распределение с параметром , и целое, покажите, что .
Если и независима от и имеет бета-распределение с параметрами и , покажите, что имеет то же распределение, что и .
Пусть — независимые величины .
Покажите, что имеет распределение .
Покажите, что имеет распределение , выразив его функцию распределения в виде интеграла и перейдя к полярным координатам.
В более общем случае покажите, что имеет распределение .
Пусть и имеют двумерное нормальное распределение со средними , дисперсиями , и коэффициентом корреляции . Покажите, что
,
дисперсия условной функции плотности равна .
Пусть и имеют совместную функцию плотности . Найдите функцию плотности .
Пусть и — независимые величины с общей функцией плотности . Покажите, что имеет равномерное распределение на тогда и только тогда, когда
Проверьте, что это верно, если либо является функцией плотности , либо для некоторой константы .
Пусть и — независимые величины , и рассмотрим как случайную точку на плоскости. Перейдём к полярным координатам , заданным как ; покажите, что имеет распределение , имеет распределение Коши, и и независимы. Найдите плотность .
Найдите и
Если и — независимые случайные величины, покажите, что и имеют функции распределения
Пусть и — независимые показательные величины с параметром 1. Покажите, что
показательна с параметром ,
имеет то же распределение, что и . Отсюда найдите математическое ожидание и дисперсию .
Пусть и — независимые величины, имеющие показательное распределение с параметрами и соответственно. Пусть , и .
Найдите .
Покажите, что и независимы.
Пусть и — независимые неотрицательные случайные величины с непрерывными функциями плотности на .
Если при условии величина равномерно распределена на независимо от значения , покажите, что и имеют показательное распределение.
Если при условии величина имеет заданное бета-распределение (скажем, с параметрами и ) независимо от значения , покажите, что и имеют гамма-распределения. Вам может понадобиться тот факт, что единственные неотрицательные непрерывные решения функционального уравнения для , с , имеют вид . Вспомните задачу (4.14.5).
Покажите, что не может быть так, что , где равномерно распределена на , а и независимы и одинаково распределены. Не следует предполагать, что и — непрерывные величины.
Пусть — независимые одинаково распределённые величины с общей функцией плотности . Такая совокупность называется случайной выборкой. Для каждого расположим значения выборки в неубывающем порядке , где (1), (2), ,., (n) — (случайная) перестановка чисел . Новые величины называются порядковыми статистиками. Покажите с помощью аргумента симметрии, что совместная функция распределения порядковых статистик удовлетворяет
где задаётся выражением
и . Выведите отсюда, что совместная функция плотности равна .
Найдите маргинальную функцию плотности -й порядковой статистики выборки размера :
интегрируя результат задачи (4.14.21),
непосредственно.
Найдите совместную функцию плотности порядковых статистик независимых равномерных величин на .
Пусть независимы и равномерно распределены на , с порядковыми статистиками .
Покажите, что при фиксированном функция плотности сходится при , и найдите и опознайте предельную функцию.
Покажите, что имеет то же распределение, что и , где — независимые случайные величины, имеющие показательное распределение с параметром 1.
Покажите, что , определённые как для и , являются независимыми случайными величинами с равномерным распределением на .
Пусть — независимые величины с равномерным распределением на . Какова вероятность того, что стержни длины и можно использовать для составления треугольника? Обобщите ваш ответ на случай стержней, используемых для составления многоугольника.
Пусть и — независимые величины с равномерным распределением на . Палка единичной длины ломается в точках на расстояниях и от одного из концов. Какова вероятность того, что три получившихся куска можно использовать для составления треугольника? Обобщите ваш ответ на случай палки, сломанной в местах.
Пусть — пара совместно непрерывных величин.
Неравенство Гёльдера. Покажите, что если и , то
Положив , выведите неравенство Коши-Шварца .
Неравенство Минковского. Покажите, что если , то
Заметьте, что в обоих случаях ваше доказательство не обязано зависеть от непрерывности и ; выведите отсюда, что те же неравенства выполняются для дискретных величин.
Пусть — случайная величина. Выберите и подходящим образом в неравенстве Коши-Шварца (или Гёльдера), чтобы показать, что является выпуклой функцией на интервале значений , для которых . Выведите отсюда неравенство Ляпунова:
Тем самым вы показали, в частности, что если имеет конечный -й момент, то имеет конечный -й момент для всех положительных .
Покажите в более общем случае, что если — вещественные числа, такие что и , то
Покажите, используя очевидные обозначения, что .
Автомобили единичной длины паркуются случайным образом на улице таким образом, что центр каждой машины, в свою очередь, располагается равномерно случайным образом в доступном для неё пространстве. Пусть — ожидаемое число машин, которые могут припарковаться на улице длины . Покажите, что
Можно вывести, что приблизительно равно , когда велико.
Игла Бюффона снова: лапша Бюффона.
Плоскость разлинована прямыми . Игла длины случайным образом бросается на плоскость. Покажите, что вероятность того, что игла пересекает прямую, равна .
Теперь зафиксируем иглу и пусть — окружность диаметра с центром в середине иглы. Пусть — прямая, направление и расстояние которой от центра независимы и равномерно распределены на и соответственно. Это эквивалентно «случайному бросанию разлинованной плоскости». Покажите, что вероятность пересечения между иглой и равна .
Пусть — кривая внутри конечной длины . Используя индикаторы, покажите, что ожидаемое число пересечений между и равно . Результаты такого типа используются в стереологии, которая стремится получить знания о содержимом клетки, изучая её поперечные сечения.
Увлечённо вычисляя , мистер Бюффон (не родственник) случайно проглатывает иглу, и ему делают рентген. Если игла не проявляет предпочтения по направлению внутри желудка, каково распределение длины её изображения на рентгеновской пластине? Если он также проглотил крест Бюффона (см. упражнение (4.5.3)), каким было бы совместное распределение длин изображений двух рычагов креста?
Пусть — независимые показательные величины с параметром , и пусть — их порядковые статистики. Покажите, что
также независимы и имеют то же совместное распределение, что и .
Пусть — порядковые статистики семейства независимых величин с общей непрерывной функцией распределения . Покажите, что
независимы и равномерно распределены на . Это эквивалентно задаче (4.14.33). Почему?
Вам разрешается осматривать призов на ярмарке в заданном порядке, на каждом шаге либо отклоняя, либо принимая рассматриваемый приз. Возврата нет в том смысле, что ни один отклонённый приз не может быть принят позже. Можно считать, что при полной информации призы могут быть строго упорядочены по предпочтению, и что порядок предъявления не зависит от этого упорядочивания. Найдите стратегию, максимизирующую вероятность принятия лучшего приза, и опишите её поведение при больших .
Пусть , где — независимые нормальные случайные величины со средними и общей дисперсией , где . Покажите, что условная плотность точки при условии , выраженная в сферических полярных координатах относительно оси в направлении , имеет вид
где .
Пусть — функция плотности , и определим функции , следующим образом: , и , -я производная . Покажите, что:
— многочлен степени со старшим членом , и
.
Пусть и имеют стандартное двумерное нормальное распределение с нулевыми средними, единичными дисперсиями и коэффициентом корреляции , и предположим, что и имеют конечные дисперсии. Покажите, что . [Указание: используйте задачу (4.14.37), чтобы разложить функции и . Можете считать, что и лежат в линейной оболочке .]
Пусть — порядковые статистики независимых случайных величин, равномерных на . Покажите, что:
,
для .
Пусть — независимые величины , и положим . Покажите, что имеет бета-распределение с параметрами и , и независимо от .
Пусть независимы и равномерно распределены на , и положим . Найдите плотность при условии, что .
Асимметричное нормальное распределение. Пусть и — функция плотности и функция распределения случайной величины со стандартным нормальным распределением. Покажите, для , что , , является функцией плотности некоторой случайной величины (обозначим её ). Покажите, что и имеют одинаковые распределения. Пусть имеет распределение и независима от , и определим . Запишите совместную плотность и , и выведите отсюда, что имеет функцию плотности .
Общие асимметричные распределения. Для пусть имеет функцию плотности , симметричную относительно 0, с функцией распределения .
(i) Пусть , и покажите, что и являются функциями плотности.
(ii) Пусть и независимы. Найдите условную функцию плотности при условии .
Шесть координат , трёх точек на плоскости независимы и имеют распределение . Покажите, что вероятность того, что C лежит внутри окружности с диаметром AB, равна .
Координаты , трёх точек независимы и имеют распределение . Покажите, что вероятность того, что C лежит внутри сферы с диаметром AB, равна .
Пусть имеет дисперсию , и обозначим . Определим асимметрию как . Покажите, что:
,
, где — сумма независимых одинаково распределённых случайных величин,
, когда имеет распределение , где ,
, когда имеет пуассоновское распределение с параметром ,
, когда имеет гамма-распределение , и целое.
Пусть имеет дисперсию и . Определим эксцесс как . Покажите, что:
, когда имеет распределение ,
, когда показательна с параметром ,
, когда имеет пуассоновское распределение с параметром ,
, где — сумма независимых одинаково распределённых случайных величин.
Распределение Фишера-Гумбеля-Типпетта. Пусть , независимы и имеют показательное распределение с параметром 1. Покажите, что удовлетворяет
Отсюда покажите, что , где — постоянная Эйлера.
Пусть и имеют функции плотности, удовлетворяющие и . Пусть равномерно распределена на и независима от . При заданном значении мы реализуем следующий алгоритм:
Покажите, что при условии окончательного принятия распределена так же, как . Объясните, когда можно использовать этот метод выборки.
Пусть и — независимые случайные величины, где:
и равномерны на . Пусть , и покажите, что имеет показательное распределение.
Пусть и независимы и равномерны на . Положим и , где .
Покажите, что при условии события величина имеет функцию плотности для .
Для генерации выборки из функции плотности принято решение использовать метод отбраковки: при заданном мы многократно генерируем и , и принимаем в первый раз, когда . Каково оптимальное значение ?
Опишите, как использовать эти факты для генерации выборки из распределения .
Пусть — полуокружность единичного радиуса на диаметре .
Точка P выбирается случайным образом на . Если — расстояние от P до вдоль перпендикуляра к , покажите, что .
Точка Q выбирается случайным образом на . Если — перпендикулярное расстояние от Q до , покажите, что .
(Задано на экзамене на членство в Колледже Св. Иоанна, Кембридж, в 1858 году.) «Большое количество камешков разбросано равномерно по круглому полю; сравните труд их сбора по одному: (i) в центре O поля, (ii) в точке A на окружности.»
Точнее говоря, если и — соответствующие трудозатраты на камешек, покажите, что и для некоторой константы . (iii) Предположим, вы относите каждый камешек к ближайшей из двух точек A или B на концах диаметра. Покажите, что в этом случае трудозатраты на камешек удовлетворяют
(iv) Наконец, предположим, что вы относите каждый камешек к ближайшей вершине равностороннего треугольника , вписанного в окружность. Почему очевидно, что теперь трудозатраты на камешек удовлетворяют ? Желающим предлагается вычислить .
Прямые и параллельны, и P лежит на . Прямая, выбранная случайным образом через P, пересекает в точке Q. Прямая, выбранная случайным образом через Q, пересекает в точке R. Какова функция плотности угла , который RP образует с ? [Указание: вспомните упражнение (4.8.2) и задачу (4.14.4).]
Пусть обозначает событие, что из трёх заданных частей стержня можно образовать треугольник.
ломается в двух точках, выбранных независимо и равномерно. Покажите, что .
ломается пополам равномерно случайным образом, более длинная часть ломается пополам равномерно случайным образом. Покажите, что .
ломается пополам равномерно случайным образом, случайно выбранная часть делится на две равные части. Покажите, что .
В случае (c) покажите, что при условии треугольник тупоугольный с вероятностью .
Вы ломаете стержень случайным образом на две части. Пусть — отношение длины более короткой части к более длинной. Найдите функцию плотности , а также математическое ожидание и дисперсию .
Пусть — расстояние между двумя точками, выбранными случайным образом внутри квадрата со стороной . Покажите, что , и что имеет функцию плотности
Покажите, что лист бумаги площадью можно расположить на квадратной решётке с периодом 1 см таким образом, чтобы было покрыто не менее точек.
Покажите, что можно расположить выпуклый камень площади поверхности на солнце таким образом, чтобы его тень имела площадь не менее .
Пусть — независимые случайные величины с распределением (соответственно).
Покажите, что , являются независимыми случайными величинами.
Покажите, что , имеют совместную плотность Дирихле
Пусть , — независимые многомерные нормальные случайные векторы с нулевыми средними и одинаковой ковариационной матрицей . Покажите, что две случайные величины
одинаково распределены.
Выберите и R независимо и случайным образом в квадрате со стороной . Покажите, что . Выведите отсюда, что четыре точки, выбранные случайным образом в параллелограмме, образуют выпуклый четырёхугольник с вероятностью .
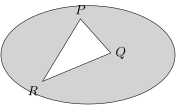
Выберите и R равномерно случайным образом внутри выпуклой области , изображённой ниже. Рассматривая событие, что выпуклая оболочка четырёх случайно выбранных точек является треугольником, или иным способом, покажите, что средняя площадь заштрихованной области втрое больше средней площади треугольника .
Пусть — положительно определённая симметричная матрица, и — нижняя треугольная матрица, такая что ; это называется разложением Холецкого матрицы . Пусть — вектор независимых случайных величин, распределённых как . Покажите, что вектор имеет многомерное нормальное распределение со средним вектором и ковариационной матрицей .
Нам нужно определить, выполняется ли , где — заданные матрицы, и мы применяем следующий случайный алгоритм. Пусть — случайный вектор со значениями в , каждая из возможностей равновероятна. Если , мы решаем, что , и в противном случае решаем, что . Покажите, что
Опишите аналогичную процедуру, которая приводит к вероятности ошибки, которая может быть сделана сколь угодно малой.
3.2), возвращение. В каждой коробке хлопьев содержится бесполезный несъедобный предмет. Предметы в разных коробках независимы и равновероятно могут быть любым из доступных типов. Пусть — число открытых коробок до момента сбора полного набора.
Используя результат упражнения (4.3.6), покажите, что
Докажите указанное выше комбинаторное тождество непосредственно.
Рассматривая , покажите, что
Точки и выбираются независимо и равномерно случайным образом в треугольнике так, что прямая, проходящая через P и Q, делит ABC на треугольник и четырёхугольник . Покажите, что отношение средней площади к средней площади равно .
Пусть и — независимые одинаково распределённые случайные величины с конечными математическими ожиданиями. Покажите, что
причём равенство достигается тогда и только тогда, когда их общее распределение симметрично относительно 0.
Моделирование порядковых статистик. Пусть независимы и одинаково распределены на . Определим рекурсивно следующим образом:
Покажите, что случайные величины имеют то же совместное распределение, что и порядковые статистики . Вы можете сделать это двумя различными способами: во-первых, с помощью построения, и во-вторых, используя формулу замены переменных.
Значение финансового индекса через год имеет нормальное распределение со средним и стандартным отклонением . У вас есть производный контракт, который выплатит вам , где — заранее заданная константа. Покажите, что ожидаемая выплата по контракту даётся формулой , где и — функция плотности и функция распределения , и . Выведите отсюда, что для больших положительных ,
Пусть — функция плотности положительной унимодальной случайной величины с конечной дисперсией, с единственной модой в 0 (так что не возрастает на , вспомните определения из задачи (2.7.23)). Для любого , такого что , положим .
Докажите, что для выполняется .
Выведите отсюда, что
Докажите неравенство из пункта (b) для непрерывной случайной величины с единственной модой в 0.
Пусть — индикаторная функция успеха в -м из независимых испытаний. Пусть , и пусть — -е «отношение шансов». Пусть , и на данный момент предположим, что для всех .
Покажите, что вероятность ровно одного успеха после -го испытания равна .
Докажите, что является унимодальной функцией от в том смысле, что существует единственное , такое что максимальна либо при , либо при .
Требуется остановить процесс на последнем успехе. Покажите, что оптимальное правило для достижения этого — остановиться на первом успехе в момент или позже, где .
Что можно сказать, если для некоторого ?
Покажите, что вероятность остановки на последнем успехе равна .
Используйте этот результат для решения задачи о браке (4.14.35).
Пусть — неотрицательные независимые случайные величины. Их значения раскрываются вам по порядку, и вам необходимо остановить процесс в некоторый момент и выйти со значением . Ваша цель — максимизировать , и вам разрешается выбирать любую «стратегию остановки» , зависящую только от прошлых и настоящего значений . (Такая случайная величина называется «моментом остановки», см. упражнение (6.1.6).)
Покажите, что , где — супремум по всем стратегиям остановки.
Палка длины ломается в точках, выбранных независимо и равномерно на интервале . Пусть порядковые статистики получившихся длин кусков будут . Зафиксируем и обозначим . Покажите, что
Выведите отсюда, что (i) для , где . (ii) . (iii) , где .
Пусть , и пусть и имеют совместную плотность при , . Положим для остальных пар .
Найдите значение и совместную функцию распределения .
Покажите, что с вероятностью единица можно построить треугольник со сторонами длины .
Покажите, что угол, противолежащий стороне длины , тупой с вероятностью
и найдите при .
Вы едете с постоянной скоростью по обширной многополосной автомагистрали, а остальные машины, движущиеся в том же направлении, имеют независимые случайные скорости с тем же распределением, что и случайная величина с плотностью и конечной дисперсией.
Покажите, что математическое ожидание скорости машин, обгоняющих вас или обгоняемых вами, равно
Пусть симметрична относительно своего среднего , и . Покажите, что разность положительна и достигает максимума при некотором .
Что можно сказать, если ? Обсудите.
Пусть равномерно распределена на множестве . Покажите, что при имеем , а при имеем .