Цепи Маркова
[190/100%]Покажите, что любая последовательность независимых случайных величин, принимающих значения в счётном множестве , является марковской цепью. При каком условии эта цепь однородна?
Игральная кость подбрасывается многократно. Какие из следующих последовательностей являются марковскими цепями? Для тех, которые являются, укажите матрицу переходных вероятностей.
Наибольшее число , выпавшее к -му броску.
Число шестёрок среди бросков.
В момент — время , прошедшее с последней выпавшей шестёрки.
В момент — время до следующей шестёрки.
Пусть — простое случайное блуждание с ; покажите, что определяет марковскую цепь, и найдите переходные вероятности этой цепи. Пусть ; покажите, что определяет марковскую цепь. Что произойдёт, если ?
Пусть — марковская цепь, и пусть — неограниченная возрастающая последовательность натуральных чисел. Покажите, что образует (возможно, неоднородную) марковскую цепь. Найдите матрицу переходных вероятностей , когда , а является:
простым случайным блужданием, и
ветвящимся процессом.
Пусть — марковская цепь на , и пусть . Покажите, что распределение при условии совпадает с распределением при условии .
Пусть — марковская цепь на , и пусть — случайная величина, принимающая значения в , обладающая тем свойством, что индикаторная функция события является функцией величин . Такая случайная величина называется моментом остановки, и приведённое выше определение требует, чтобы вопрос о том, выполняется ли , был разрешим при знании лишь прошлого и настоящего, , без какой-либо дополнительной информации о будущем.
Покажите, что
при и любых последовательностях состояний .
Пусть — марковская цепь с пространством состояний , и предположим, что — взаимно однозначное отображение. Покажите, что определяет марковскую цепь на . Обязано ли это быть так, если не является взаимно однозначным?
Пусть и — марковские цепи на множестве целых чисел.
Обязательно ли последовательность является марковской цепью?
Является ли марковской цепью, если и — независимые цепи? Приведите доказательство или контрпример.
Покажите, что — марковская цепь, если и независимы друг от друга и имеют независимые приращения.
Пусть — марковская цепь. Какие из следующих последовательностей являются марковскими цепями?
при .
при .
Последовательность пар при .
Пусть — марковская цепь. Покажите, что при
Пусть — независимые одинаково распределённые целочисленные случайные величины. Пусть , причём , с , и . Какие из следующих последовательностей образуют марковские цепи:
,
,
,
последовательность пар ?
Стохастическая матрица называется дважды стохастической, если для всех . Она называется субстохастической, если для всех . Покажите, что если стохастична (соответственно, дважды стохастична, субстохастична), то стохастична (соответственно, дважды стохастична, субстохастична) при всех .
Пусть — марковская цепь на конечном пространстве состояний с матрицей переходных вероятностей , и пусть — разбиение . Положим , если . Цепь называется -укрупняемой, если является марковской цепью.
Покажите, что является -укрупняемой тогда и только тогда, когда при величина постоянна для .
Пусть — вероятность того, что цепь переходит из в за шагов, ни разу не вернувшись в . Положив
покажите, что при . Выведите отсюда, что времена первого достижения и времена последнего выхода имеют одинаковое распределение для любой марковской цепи, для которой при всех и . Приведите пример такой цепи.
Пусть — марковская цепь, содержащая поглощающее состояние , с которым сообщаются все остальные состояния в том смысле, что при некотором . Покажите, что все состояния, кроме , невозвратны.
Покажите, что состояние возвратно тогда и только тогда, когда среднее число посещений цепью состояния при старте из бесконечно. Иными словами, возвратно тогда и только тогда, когда .
Пусть — число посещений марковской цепью состояния , и определим . Покажите, что:
где .
Различные состояния марковской цепи называются симметричными, если
где . Покажите, что если и пара симметрична, то ожидаемое число посещений до того, как цепь снова попадёт в , равно 1. [Ср. с цитатой, следующей за теоремой (3.10.18).]
Пусть — марковская цепь, и пусть — геометрическая случайная величина с при , независимая от . Рассматривая ожидаемое число посещений цепью заданного состояния до момента , докажите теорему (6.2.3).
Пусть — эргодическая марковская цепь, начинающаяся из , и предположим, что неприводима (в том смысле, что для состояний найдётся такое, что ). Пусть — различные состояния, и пусть — время до первого посещения состояния без промежуточного посещения . То есть, если посещает раньше , то равно этому времени, а если посещает раньше , то полагаем . Пусть
Покажите, что
где, например, — производящая функция вероятностей времени первого достижения из в независимо от промежуточных посещений . Покажите далее, что
где, например, .
Пусть — марковская цепь на с матрицей переходных вероятностей, заданной как при , и при . Классифицируйте состояния цепи и найдите их средние времена возврата.
Определите, является ли возвратным случайное блуждание по целым числам с переходными вероятностями при всех .
Классифицируйте состояния марковских цепей с матрицами переходных вероятностей
В каждом случае вычислите и средние времена возврата состояний.
Частица совершает случайное блуждание по вершинам куба. На каждом шаге она остаётся на месте с вероятностью либо переходит в одну из соседних вершин, каждая с вероятностью . Пусть и — две диаметрально противоположные вершины. Если блуждание начинается в , найдите:
среднее число шагов до первого возвращения в ,
среднее число шагов до первого посещения ,
среднее число посещений до первого возвращения в .
В обозначениях упражнения (6.2.4) покажите, что
если и возвратно, то ,
тогда и только тогда, когда .
Пусть , где — марковская цепь, а — подмножество пространства состояний , и пусть . Покажите, что
Покажите далее, что если — произвольное неотрицательное решение этих уравнений, то при всех .
В обозначениях упражнения (6.3.6) положим . Покажите, что
и что если — произвольное неотрицательное решение этих уравнений, то при всех .
Пусть — неприводимая марковская цепь, и пусть — подмножество пространства состояний. Пусть и — последовательные моменты, в которые цепь входит в и посещает соответственно. Являются ли последовательности марковскими цепями? Что можно сказать о моментах, в которые цепь покидает ?
Покажите, что для каждой пары состояний неприводимой апериодической цепи существует такое, что при всех .
Покажите, что существует функция такая, что если — матрица переходных вероятностей неприводимой апериодической марковской цепи с состояниями, то для всех состояний и всех .
Покажите далее, что и . [Указание: лемма о почтовой марке утверждает, что для взаимно простых наименьшее , такое что все целые числа, строго превосходящие , представимы в виде при некоторых целых , равно .]
Урна первоначально содержит зелёных шаров и красных шаров. Наугад выбирается шар: если он зелёный, то дополнительно удаляется красный шар, и оба они выбрасываются; если он красный, то он возвращается в урну вместе с ещё одним красным и ещё одним зелёным шаром. Это повторяется, пока в урне не останется зелёных шаров. Покажите, что вероятность того, что процесс завершится, равна .
Теперь поменяем правила местами: если шар зелёный, он возвращается вместе с ещё одним зелёным и ещё одним красным шаром; если он красный, он выбрасывается вместе с зелёным шаром. Покажите, что ожидаемое число итераций до тех пор, пока не останется зелёных шаров, равно . [Таким образом, небольшое возмущение простого симметричного случайного блуждания может быть положительно возвратным, тогда как исходное блуждание нуль-возвратно.]
Корректурный экземпляр книги читает бесконечная последовательность редакторов, проверяющих его на наличие ошибок. При каждом прочтении каждая ошибка обнаруживается с вероятностью ; между прочтениями типография исправляет обнаруженные ошибки, но вносит случайное число новых ошибок (ошибки могут вноситься, даже если ни одна ошибка не была обнаружена). Предполагая обычную независимость и то, что числа новых ошибок после разных прочтений одинаково распределены, найдите выражение для производящей функции вероятностей стационарного распределения числа ошибок после -го цикла «редактор--типография», если оно существует. Найдите его в явном виде, когда типография вносит на каждом этапе пуассоновски распределённое число ошибок.
Проделайте заново соответствующие части упражнений (6.3.1)--(6.3.4), используя новые доступные вам методы. В частности, для упражнения (6.3.3):
проделайте заново часть (a);
проделайте заново часть (b).
Пусть — количество воды в водохранилище в полдень дня . В течение суток, начинающихся в этот момент, в водохранилище поступает количество воды , а непосредственно перед полуднем каждого дня из него забирается ровно одна единица воды (если такое количество может быть найдено). Максимальная ёмкость водохранилища равна , а избыточный приток воды переливается и теряется. Предположим, что — независимые одинаково распределённые случайные величины, и что при округлении до какой-то смехотворно малой единицы объёма все числа в этом упражнении являются неотрицательными целыми. Покажите, что — марковская цепь, и найдите её матрицу переходных вероятностей и выражение для её стационарного распределения через производящую функцию вероятностей величин .
Найдите стационарное распределение, когда имеет производящую функцию вероятностей .
Покажите на примере, что цепи, не являющиеся неприводимыми, могут иметь много различных стационарных распределений.
Пусть — ограниченное семейство вещественных чисел.
Покажите, что существует возрастающая последовательность натуральных чисел , такая что существует при всех .
Используя этот результат, докажите, что для неприводимой марковской цепи, если неверно, что при для всех и , то существует последовательность и вектор , такие что при для всех и .
Случайное блуждание на графе. Частица совершает случайное блуждание по множеству вершин связного графа , который для простоты мы считаем не имеющим ни петель, ни кратных рёбер. На каждом шаге она переходит к соседу своей текущей позиции, причём каждый такой сосед выбирается с равной вероятностью. Если имеет рёбер, покажите, что стационарное распределение задаётся формулой , где — степень вершины .
Покажите, что случайное блуждание на бесконечном бинарном дереве невозвратно.
В каждый момент времени в камеру попадает частиц, где независимы и имеют распределение Пуассона с параметром . Времена жизни частиц независимы и имеют геометрическое распределение с параметром . Пусть — число частиц в камере в момент времени . Покажите, что — марковская цепь, и найдите её стационарное распределение.
Случайная последовательность выпуклых многоугольников строится следующим образом: наугад выбираются два ребра текущего многоугольника, их середины соединяются, и один из двух получившихся меньших многоугольников наугад выбирается в качестве следующего члена последовательности. Пусть — число рёбер -го построенного таким образом многоугольника. Найдите через и найдите стационарное распределение марковской цепи .
Пусть — состояние неприводимой марковской цепи на неотрицательных целых числах. Покажите, что цепь возвратна, если существует решение уравнений , удовлетворяющее условию .
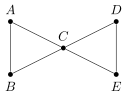
Частица совершает случайное блуждание по «галстуку-бабочке» ABCDE, изображённому ниже слева, где C — узел. Из любой вершины её следующий шаг с равной вероятностью ведёт в любую соседнюю вершину. Первоначально она находится в A. Найдите ожидаемое значение:
момента первого возвращения в A,
числа посещений D до возвращения в A,
числа посещений C до возвращения в A,
момента первого возвращения в A, при условии, что частица не посещала E,
числа посещений D до возвращения в A, при условии, что частица не посещала E.
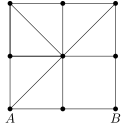
Частица стартует из и совершает симметричное случайное блуждание по графу, изображённому выше справа. Найдите ожидаемое число посещений до возвращения в .
Колода содержит 52 карты с метками , и первоначально они расположены в возрастающем порядке сверху вниз. На каждом шаге тасования верхняя карта перекладывается на одно из 52 возможных мест, определяемых остальными 51 картами, причём это место выбирается равномерно случайно, независимо от всех предыдущих шагов. Найдите среднее число шагов до того момента, когда карта 52 впервые окажется наверху.
Покажите, что после момента, в который карта с меткой 52 случайно вкладывается сверху, порядок карт в колоде равномерно распределён по 52! возможностям.
Колода содержит 52 карты с метками , и первоначально они расположены в возрастающем порядке сверху вниз. На каждом шаге из колоды равномерно случайно выбирается карта и кладётся наверх, независимо от всех предыдущих шагов. Найдите среднее число шагов до того момента, когда каждая карта была выбрана хотя бы один раз.
Покажите, что после момента, в который последняя выбранная случайным образом карта кладётся наверх, порядок карт в колоде равномерно распределён по 52! возможностям.
Дик и Джим по очереди пишут упражнения для включения в учебник. Дик их пишет, а Джим проверяет. Каждое упражнение содержит ошибку с вероятностью , независимо от остальных упражнений. У Джима есть два режима работы. В режиме A он проверяет каждое упражнение по мере его написания. В режиме B он проверяет каждое упражнение с вероятностью , где , независимо от всех прочих событий.
Пусть . Джим работает в режиме A до тех пор, пока не обнаружит подряд идущих упражнений без ошибок, после чего переходит в режим B. В режиме B он работает до тех пор, пока не будет найдено первое упражнение с ошибкой, после чего возвращается в режим A.
Пусть — марковская цепь, находящаяся в состоянии , если Джим работает в режиме A и последние подряд идущих упражнений с момента перехода в режим A оказались без ошибок, и находящаяся в состоянии , если Джим находится в режиме B.
Запишите переходные вероятности и найдите её стационарное распределение.
Покажите, что доля проверяемых упражнений в долгосрочной перспективе равна .
Найдите выражение для доли содержащих ошибку упражнений, которые Джим в долгосрочной перспективе не обнаруживает.
11.39), продолжение. Частица совершает случайное блуждание по неотрицательным целым числам следующим образом. Находясь в позиции , она переходит в следующую позицию, равномерно распределённую на множестве . Покажите, что последовательность позиций образует апериодическую положительно возвратную марковскую цепь, и найдите её стационарное распределение.
Найдите среднее число шагов , необходимых для первого достижения позиции 0, начиная с позиции 1.
Пусть — неприводимая марковская цепь с пространством состояний и матрицей переходных вероятностей (цепь может быть как невозвратной, так и возвратной). Пусть , и пусть — стационарная мера, такая что . Докажите, что , где задаётся уравнением (6.4.5). Если цепь возвратна, покажите, что .
Случайное блуждание на множестве имеет матрицу переходных вероятностей, заданную как и для , где для всех , и для . Покажите, что этот процесс обратим в равновесии.
Пусть — неприводимая, положительно возвратная, апериодическая марковская цепь на пространстве состояний .
Критерий обратимости Колмогорова. Покажите, что обратима в равновесии тогда и только тогда, когда
для всех и всех конечных последовательностей состояний .
Условие обратимости Келли. Покажите, что обратима в равновесии, если для всех различных троек
и, кроме того, существует такое, что для всех .
Рассмотрим цепь с состояниями. Покажите, что критерий Колмогорова в приведённой выше форме может потребовать проверки вплоть до ! уравнений, тогда как условие Келли, если оно применимо, требует не более .
Покажите, что случайное блуждание на конечном дереве обратимо в равновесии.
Пусть — обратимая марковская цепь, и пусть — непустое подмножество пространства состояний . Определим марковскую цепь на матрицей переходных вероятностей , где
для , и где — постоянная, удовлетворяющая . Диагональные элементы подобраны так, что является стохастической матрицей. Покажите, что обратима в равновесии, и найдите её стационарное распределение. Опишите ситуацию в пределе при .
Может ли обратимая цепь быть периодической?
Модель «собака и блохи» из примера (6.5.5) — это марковская цепь на пространстве состояний с переходными вероятностями
Покажите, что если , то
Какие из следующих (стационарных) цепей являются обратимыми марковскими цепями?
Цепь с матрицей переходных вероятностей , где .
Цепь с матрицей переходных вероятностей , где .
, где и независимы и удовлетворяют (a) и (b).
Пусть — независимые простые случайные блуждания. Пусть — пара , урезанная так, чтобы лежать в области , где — целое число. Найдите стационарное распределение .
Покажите, что неприводимая марковская цепь с конечным пространством состояний и матрицей переходных вероятностей обратима в равновесии тогда и только тогда, когда для некоторой симметричной матрицы и диагональной матрицы со строго положительными диагональными элементами. Покажите далее, что для обратимости в равновесии необходимо, но не достаточно, чтобы имела вещественные собственные значения.
Случайное блуждание на графе. Пусть — конечный связный граф без петель и кратных рёбер, и пусть — случайное блуждание на , как в упражнении (6.4.6). Покажите, что обратимо в равновесии.
Рассмотрим случайное блуждание по строго положительным целым числам с переходными вероятностями
и . Покажите, что это блуждание положительно возвратно, и найдите среднее время возврата состояния .
Случайный жук совершает случайное блуждание по пяти вершинам, состоящим из главных точек компаса (обозначенных ) и центра (обозначенного ), с переходными вероятностями
Прочие переходы имеют вероятность 0. Покажите, что среднее время возврата центра равно .
Пусть — неприводимая (но не обязательно апериодическая) марковская цепь на счётном пространстве состояний с матрицей переходных вероятностей и инвариантным распределением . Пусть , и пусть , где — единичная матрица.
Покажите, что является матрицей переходных вероятностей неприводимой апериодической марковской цепи с инвариантным распределением .
Покажите, что если обратима в равновесии, то и обратима.
Теорема Маркова--Какутани утверждает, что для любого выпуклого компактного подмножества пространства и любого линейного непрерывного отображения множества в себя имеет неподвижную точку (в том смысле, что для некоторого ). Используя это, докажите, что конечная стохастическая матрица обладает неотрицательным ненулевым левым собственным вектором, соответствующим собственному значению 1.
Пусть — матрица размера , и пусть . Теорема Фаркаша утверждает, что выполняется ровно одно из следующих условий:
(i) существует , такое что и ,
(ii) существует , такое что и .
Используя это, докажите, что конечная стохастическая матрица обладает неотрицательным ненулевым левым собственным вектором, соответствующим собственному значению 1.
Предположим, что вы делаете ставки на скачки с возможными исходами. Имеется букмекеров, и единичная ставка у го букмекера приносит , если наступает й исход скачек. Вектор , где — ваша ставка у го букмекера, называется схемой ставок. Покажите, что выполняется ровно одно из (a) и (b):
(a) существует функция вероятностей , такая что при всех значениях ,
(b) существует схема ставок , при которой вы наверняка выигрываете, то есть при всех .
Пусть — марковская цепь с пространством состояний и матрицей переходных вероятностей
где . Докажите, что
где , а — комплексный кубический корень из 1.
Пусть — матрица переходных вероятностей марковской цепи с конечным пространством состояний. Пусть — единичная матрица, — матрица размера , все элементы которой равны единице, а — вектор-строка длины , все элементы которой равны единице. Пусть — неотрицательный вектор с . Покажите, что тогда и только тогда, когда . Выведите отсюда, что если неприводима, то .
Шахматная фигура совершает случайное блуждание по шахматной доске; на каждом шаге она с равной вероятностью делает любой из доступных ходов. Чему равно среднее время возврата угловой клетки, если фигура — это:
король?
ферзь?
слон?
конь?
ладья?
Ладья и слон совершают независимые симметричные случайные блуждания с синхронными шагами по доске (16 клеток). Если они начинают вместе в угловой клетке, покажите, что ожидаемое число шагов до их повторной встречи в той же угловой клетке равно .
Найдите -шаговые переходные вероятности для цепи с матрицей переходных вероятностей
Страницы всемирной сети образуют ориентированный граф с вершинами (представляющими страницы), соединёнными ориентированными рёбрами (представляющими ссылки). Наличие ссылки из в обозначается , и граф задаётся своей матрицей смежности , где , если , и в противном случае. Исходящая степень (соответственно, входящая степень ) вершины — это число ссылок, исходящих из (соответственно, ведущих в ). Говорят, что вершина является тупиковой, если .
Поведение быстро скучающего веб-сёрфера моделируется случайным блужданием по . Пусть . Из любой тупиковой вершины блуждание переходит в случайно выбранную вершину , причём каждая вершина имеет вероятность . Находясь в нетупиковой вершине , блуждание с вероятностью переходит в случайную связанную вершину (каждая с вероятностью ), а с вероятностью переходит в случайную вершину (каждая с вероятностью ).
Покажите, что матрицу переходных вероятностей можно записать в виде , где с
а — вектор-строка с , и — вектор-строка, все элементы которой равны 1.
Выведите отсюда, что стационарное распределение задаётся формулой , где — единичная матрица.
Объясните, почему элементы , расположенные в порядке убывания, дают описание относительной популярности веб-страниц (называемой Google «PageRank» — это их товарный знак для запатентованного алгоритма).
Пусть — матрица переходных вероятностей неприводимой марковской цепи на конечном пространстве состояний, и пусть — левый собственный вектор , соответствующий собственному значению 1. Покажите непосредственно из уравнения , что элементы либо все положительны, либо все отрицательны, и тем самым докажите теорему (6.6.1d): существует единственное распределение , удовлетворяющее , причём все компоненты строго положительны.
Пусть — размер -го поколения ветвящегося процесса с и при . Покажите непосредственно, что при , в согласии с теоремой (6.7.8).
Пусть — надкритический ветвящийся процесс с и производящей функцией размера семьи . Предположим, что вероятность вырождения удовлетворяет . Найдите способ описания процесса при условии его конечного вырождения.
Пусть — размер -го поколения ветвящегося процесса с и при , где и . Используя ответ к упражнению (6.7.2), покажите, что при условии конечного вырождения процесс растёт подобно ветвящемуся процессу с размерами поколений , удовлетворяющими и при .
Покажите, что для любой неотрицательной случайной величины .
Пусть — размер -го поколения ветвящегося процесса с и при , где . Используя пункт (a), покажите, что , где .
Покажите, что в обозначениях пункта (b) при .
Мухи и осы садятся на вашу тарелку с едой в соответствии с независимыми пуассоновскими процессами с интенсивностями и соответственно. Покажите, что появления летающих объектов образуют пуассоновский процесс с интенсивностью .
Насекомые попадают в суп в соответствии с пуассоновским процессом с интенсивностью , и каждое такое насекомое зелёное с вероятностью , независимо от цвета всех остальных насекомых. Покажите, что появления зелёных насекомых образуют пуассоновский процесс с интенсивностью .
Пусть — момент -го поступления в пуассоновском процессе с интенсивностью , и определим процесс избыточного времени жизни — время, которое нужно ждать после момента до следующего поступления. Покажите, обусловливая по , что
Решите это интегральное уравнение, чтобы найти функцию распределения . Объясните полученный результат.
Пусть — простой процесс рождения из пункта с ; интенсивности рождения равны . Запишите прямую систему уравнений для процесса и выведите отсюда, что
Покажите также, что и .
Пусть — процесс простого рождения с иммиграцией (6.8.11в) с параметрами и и с ; интенсивности рождения равны . Запишите последовательность дифференциально-разностных уравнений для . Не решая эти уравнения, используйте их, чтобы показать, что удовлетворяет уравнению , и решите его относительно .
Пусть — процесс рождения с интенсивностями , и пусть . Покажите, что задаётся формулой
при условии, что при .
Предположим, что общий процесс рождения из предыдущего упражнения таков, что . Покажите, что при , где — плотность случайной величины . Выведите отсюда, что конечно или бесконечно в зависимости от сходимости или расходимости .
Найдите преобразование Лапласа в замкнутой форме для случая, когда , и выведите отсюда выражение для .
Светофор горит зелёным в момент времени и впоследствии переключается между зелёным и красным в моменты пуассоновского процесса с интенсивностью . Начиная с момента времени , пусть — время ожидания до первого включения зелёного света. Найдите распределение .
Условное свойство простого процесса рождения. Пусть — простой процесс рождения с интенсивностью , и пусть . Пусть . Покажите, что при условии моменты рождений имеют то же распределение, что и вариационный ряд случайной выборки объёма из плотности
Валуны падают по жёлобу (кулуару) в моменты пуассоновского процесса с интенсивностью , а альпинисты поднимаются по жёлобу в моменты пуассоновского процесса с интенсивностью (оба процесса независимы друг от друга). Если падение и подъём происходят в течение интервала длины или меньше, говорят, что произошло совпадение. Покажите, что время до первого совпадения имеет среднее
Покажите, что при . Можете ли вы доказать этот последний результат напрямую?
Пусть — моменты первых двух поступлений в пуассоновском процессе с интенсивностью , в порядке поступления. Покажите, что
и выведите отсюда совместную плотность и .
Внештатному продавцу платят единиц за каждую продажу, и комиссионные поступают в моменты пуассоновского процесса интенсивности . Расходы на жизнь расходуют его ресурсы с единичной скоростью. Если его начальное состояние равно , покажите, что вероятность того, что он когда-либо обанкротится, равна , где — наименьшее , такое что .
Докажите, что , если , тогда как , если .
Пусть , и пусть — марковская цепь на с генератором
Запишите прямые уравнения и решите их относительно переходных вероятностей 1,2.
Вычислите и с его помощью найдите . Сравните ваш ответ с ответом к пункту (a).
Решите уравнение , чтобы найти стационарное распределение. Проверьте, что при .
В продолжение предыдущего упражнения найдите:
,
.
Задания поступают в компьютерную очередь в соответствии с пуассоновским процессом интенсивности . Центральный процессор обрабатывает их одно за другим в порядке поступления, и время выполнения каждого имеет показательное распределение с параметром , причём времена выполнения разных заданий независимы друг от друга и от процесса поступления. Пусть — число заданий в системе (выполняющихся или ожидающих) в момент времени , где . Объясните, почему — марковская цепь, и запишите её генератор. Покажите, что стационарное распределение существует тогда и только тогда, когда , и найдите его в этом случае.
Пусть — марковская цепь со стационарным распределением . Мы можем выбирать значения в моменты пуассоновского процесса: пусть — пуассоновский процесс с интенсивностью , независимый от , и определим . Покажите, что — дискретная марковская цепь с тем же стационарным распределением, что и . (Это иллюстрирует свойство PASTA: пуассоновские поступления видят усреднённые по времени характеристики.) [Полное предположение о независимости и не является необходимым для этого вывода. Достаточно, чтобы было независимо от — свойство, известное как «отсутствие предвидения». Не требуется даже, чтобы была марковской; свойство PASTA выполняется для многих подходящих эргодических процессов.]
Пусть — марковская цепь с непрерывным временем с генератором , удовлетворяющим при всех . Пусть — время достижения множества состояний , и пусть — вероятность когда-либо достичь , начав из . Используя свойства цепи скачков, которую можно считать «благополучной», покажите, что при .
В продолжение предыдущего упражнения пусть . Покажите, что вектор является минимальным неотрицательным решением уравнений
Пусть — марковская цепь с непрерывным временем и переходными вероятностями , и определим , где — момент первого скачка . Покажите, что если , то тогда и только тогда, когда возвратно.
Пусть — простое симметричное случайное блуждание по целым числам в непрерывном времени, так что
Покажите, что это блуждание возвратно. Пусть — время, проведённое в за время экскурсии из 0. Найдите распределение .
Пусть — невозвратное состояние марковской цепи с непрерывным временем с . Покажите, что суммарное время, проведённое в состоянии , имеет показательное распределение.
Пусть — асимметричное простое случайное блуждание в непрерывном времени по неотрицательным целым числам с удержанием в , так что
Предположим, что и . Покажите, что суммарное время , проведённое в состоянии , имеет показательное распределение с параметром .
Предположим теперь, что имеет некоторое общее распределение с производящей функцией вероятностей . Найдите ожидаемое количество времени, проведённого в 0, через .
Пусть — марковская цепь с непрерывным временем на конечном пространстве состояний с генератором . Покажите из первых принципов, что переходные вероятности удовлетворяют
Пусть — марковская цепь на целых числах с генератором, удовлетворяющим при , и для остальных пар с . Взрывается ли ?
Популяция растёт под угрозой полного уничтожения. Она моделируется марковской цепью с генератором , удовлетворяющим
причём остальные внедиагональные элементы равны 0. Покажите, что эта цепь нуль-возвратна.
Пусть , где — марковская цепь и . Покажите, что возвратно для тогда и только тогда, когда оно возвратно для . Покажите, что неприводима тогда и только тогда, когда неприводима.
Пусть , и пусть — пространство матриц размера с вещественными элементами, с нормой
где — евклидова норма вектора , а супремум берётся по всем ненулевым векторам-столбцам.
Покажите для , что
Покажите для , что сходится по норме к пределу, который мы обозначаем .
Покажите, что , если и — коммутирующие элементы .
Пусть — неприводимая дискретная марковская цепь на счётно-бесконечном пространстве состояний с матрицей переходных вероятностей , удовлетворяющей для всех состояний , и со стационарным распределением . Постройте процесс с непрерывным временем на , для которого является цепью скачков, такой что не имеет стационарного распределения.
Пусть — марковская цепь на с генератором , заданным как
Покажите, что возвратна. Является ли положительно возвратной?
Пусть — марковская цепь на с генератором , удовлетворяющим
Покажите, что невозвратна, но обладает инвариантным распределением. Объясните это.
Пусть — марковская цепь с генератором на конечном пространстве состояний , и пусть — функция, которую мы отождествляем с вектором . Покажите, что
где обозначает обычное матричное умножение. Покажите, что
и выведите отсюда, что
Опишите цепь скачков для процесса рождения и гибели с интенсивностями и .
Рассмотрим процесс иммиграции-гибели — процесс рождения и гибели с интенсивностями рождения и интенсивностями гибели . Найдите матрицу переходных вероятностей цепи скачков и покажите, что её стационарное распределение равно
где . Объясните, почему оно отличается от стационарного распределения .
Рассмотрим процесс рождения и гибели с и при всех . Предположим, что , и пусть . Покажите, что удовлетворяет дифференциальному уравнению
Отсюда найдите и вычислите при .
Для процесса рождения и гибели из предыдущего упражнения с покажите, что распределение при условии сходится при к геометрическому распределению.
Пусть — процесс рождения и гибели с и , и предположим, что . Покажите, что момент времени , в который впервые принимает значение 0, удовлетворяет
Что происходит при ?
Пусть — процесс рождения и гибели из упражнения (6.11.5) с , и пусть — суммарное время, проведённое процессом в состоянии до момента . Найдите распределение и производящую функцию . С их помощью покажите двумя способами, что . Покажите далее, что .
Повторите вычисления упражнения (6.11.6) в случае .
Рассмотрим процесс рождения и гибели с интенсивностями рождения при , интенсивностями гибели при и . Пусть , и пусть — время до первого момента, когда процесс примет значение .
Покажите, что удовлетворяет
Покажите, что производящая функция моментов удовлетворяет
В модели популяции биоплёнки предположим, что имеется доступных для колонизации «ниш» (или «источников пищи»). Пусть — число занятых ниш в момент времени , и предположим, что — марковская цепь, эволюционирующая следующим образом. Время жизни любой колонии имеет показательное распределение с параметром ; если , то интенсивность образования новой колонии в пустой нише равна . Можно предполагать обычную независимость.
При найдите среднее время до вымирания популяции, то есть до момента, когда ни одна ниша не занята. Обсудите последствия для случая большого .
Клиенты, заходящие в магазин, обслуживаются единственным продавцом в порядке их прибытия. Они прибывают в соответствии с пуассоновским процессом с интенсивностью , а времена их обслуживания — независимые показательно распределённые случайные величины с параметром . Рассматривая цепь скачков, покажите, что ожидаемая продолжительность периода занятости продавца равна при . (Период занятости длится с момента, когда клиент прибывает и застаёт продавца свободным, до ближайшего последующего момента, когда продавец снова свободен.)
Иммигранты прибывают в моменты пуассоновского процесса интенсивности , и каждый независимо основывает простой процесс рождения интенсивности . В моменты независимого пуассоновского процесса интенсивности популяция полностью уничтожается. Найдите производящую функцию вероятностей популяции при условии .
В рамках упражнения (6.12.2) предположим, что каждый иммигрант порождает простой процесс рождения и гибели с интенсивностями и . Покажите, что среднее значение размера популяции остаётся ограниченным тогда и только тогда, когда .
Очередь . FTP-сервер принимает клиентов в моменты пуассоновского процесса с параметром , начиная с момента 0. -й клиент остаётся подключённым в течение времени , где — независимые одинаково распределённые случайные величины, независимые от процесса поступлений. Предполагая, что сервер обладает бесконечной ёмкостью, покажите, что число клиентов, обслуживаемых в момент времени , имеет распределение Пуассона с параметром , где — общая функция распределения величин . Покажите, что среднее этого распределения сходится к при .
В некотором городе в момент времени медведей нет. Бурые медведи и медведи гризли прибывают в соответствии с независимыми пуассоновскими процессами и с интенсивностями и соответственно.
Покажите, что первый медведь окажется бурым с вероятностью .
Найдите вероятность того, что между двумя последовательными бурыми медведями прибудет ровно медведей гризли.
При условии найдите ожидаемое значение момента прибытия первого медведя.
Пусть — точки неоднородного пуассоновского процесса на с функцией интенсивности . Пусть , где — (измеримая) функция, которую мы для удобства считаем неотрицательной.
Покажите непосредственно, что и , при условии сходимости этих интегралов.
Покажите, что
и выведите отсюда, что , если .
Если выполнено интегральное условие пункта (b), покажите, что характеристическая функция величины удовлетворяет
Пусть — пуассоновский процесс с постоянной интенсивностью на поверхности сферы радиуса 1 в . Пусть — процесс, задаваемый координатами точек, спроецированных на плоскость, проходящую через центр сферы. Покажите, что — пуассоновский процесс, и найдите его функцию интенсивности.
Повторите упражнение (6.13.3) для случая, когда — однородный пуассоновский процесс на шаре .
Вы втыкаете булавки в карту Земли в проекции Меркатора в соответствии с пуассоновским процессом постоянной интенсивности . Какова функция интенсивности соответствующего процесса на глобусе? Какой была бы функция интенсивности на карте, если бы вы образовали пуассоновский процесс постоянной интенсивности падений метеоритов на поверхность Земли?
-я точка пуассоновского процесса постоянной интенсивности на порождает эффект в момент времени , где независимы, одинаково распределены и имеют конечную дисперсию. Найдите среднее и дисперсию суммарного эффекта через первые два момента , и вычислите .
Каково поведение корреляции при с фиксированным ?
Пусть — неоднородный пуассоновский процесс на с функцией интенсивности . Найдите совместную плотность первых двух интервалов между событиями и выведите отсюда, что в общем случае они не являются независимыми.
Пусть — семейство независимых пуассоновских процессов на с постоянными интенсивностями соответственно, такое что . Положим , и пусть обозначает индекс процесса, дающего первую точку в , наступающую в момент времени . Покажите, что
Пусть — пуассоновский процесс на с функцией интенсивности . Каждая точка порождает прямую на плоскости .
Пусть — полярные координаты основания перпендикуляра, опущенного из начала координат на прямую на плоскости . Выразите через .
Покажите, что отображение из пункта (a) переводит пуассоновский процесс прямых в равномерный пуассоновский процесс на полосе .
Покажите, что процесс прямых на инвариантен относительно сдвигов и вращений .
Большой континент пересекает дважды бесконечное прямое шоссе, вдоль которого грузовики припаркованы в точках пуассоновского процесса с постоянной интенсивностью 1. Массы грузовиков — независимые одинаково распределённые случайные величины, независимые от мест парковки. Пусть — гравитационное притяжение, оказываемое грузовиками на пешехода единичной массы, стоящего рядом с шоссе. Гравитационную постоянную можно считать равной 1.
Покажите, что имеет характеристическую функцию вида , где . Выразите через среднее типичной массы .
Пусть — стохастическая матрица на конечном множестве со стационарным распределением . Определим скалярное произведение и пусть . Покажите, в очевидных обозначениях, что обратима относительно тогда и только тогда, когда для всех .
Покажите, что возможным выбором вероятностей принятия в общем алгоритме Гастингса являются
где — матрица предложений.
Пусть — счётное множество. Для каждого множества , образуют разбиение интервала . Пусть задана как , если . Последовательность случайных величин строится рекурсивно как , где — независимые случайные величины, равномерно распределённые на . Покажите, что — марковская цепь, и найдите её матрицу переходных вероятностей.
Пусть — конечная стохастическая матрица размера . Эргодическим коэффициентом Добрушина называется
Покажите, что если — конечная стохастическая матрица размера , то .
Пусть и — дискретные марковские цепи с одной и той же матрицей переходных вероятностей , и покажите, что
Пусть — положительная функция вероятностей на конечном множестве , и пусть — матрица переходных вероятностей неприводимой апериодической марковской цепи со стационарным распределением . Пусть — вектор случайных величин, такой что при , и используем в качестве правила обновления в алгоритме «склейки из прошлого» для выборки из .
Если , независимы, покажите, что время слияния почти наверное конечно.
Приведите два примера ситуаций, в которых время слияния почти наверное бесконечно.
Покажите, что распределение Изинга из примера (6.14.2) удовлетворяет решёточному условию FKG (6.14.20).
Классифицируйте состояния дискретных марковских цепей с пространством состояний и следующими матрицами переходных вероятностей:
Вычислите и выведите отсюда, что вероятность окончательного поглощения в состоянии , начиная с , равна .
Найдите средние времена возврата состояний.
Матрица переходных вероятностей называется дважды стохастической, если суммы всех её столбцов равны , то есть если для всех .
Покажите, что если конечная цепь имеет дважды стохастическую матрицу переходных вероятностей, то все её состояния положительно возвратны, и что если, кроме того, цепь неприводима и апериодична, то при , где — число состояний.
Покажите, что если бесконечная неприводимая цепь имеет дважды стохастическую матрицу переходных вероятностей, то её состояния либо все нуль-возвратны, либо все невозвратны.
Докажите, что сообщающиеся между собой состояния марковской цепи имеют одинаковый период.
Покажите, что для каждой пары состояний неприводимой апериодической цепи существует , такое что при всех .
Пусть и — независимые неприводимые апериодические цепи с одним и тем же пространством состояний и матрицей переходных вероятностей . Покажите, что двумерная цепь , неприводима и апериодична.
Покажите, что двумерная цепь может быть приводимой, если и периодичны.
Предположим, что — дискретная марковская цепь с . Пусть — общее число последующих посещений цепью состояния . Покажите, что
и выведите отсюда, что тогда и только тогда, когда .
Пусть и — два состояния дискретной марковской цепи. Покажите, что если сообщается с , то существует положительная вероятность достичь из , ни разу не вернувшись в по пути. Выведите отсюда, что если цепь неприводима и возвратна, то вероятность когда-либо достичь из равна 1 для всех и .
Пусть — возвратная неприводимая марковская цепь на пространстве состояний с матрицей переходных вероятностей , и пусть — положительное решение уравнения .
Покажите, что
задаёт -шаговые переходные вероятности возвратной неприводимой марковской цепи на , вероятности первого перехода которой задаются как
где и .
Покажите, что единственно с точностью до мультипликативной постоянной.
Пусть , и определим . Покажите, что для всех .
Последовательность называется «последовательностью восстановления», если
для некоторого семейства неотрицательных чисел, суммирующихся в 1.
Покажите, что является последовательностью восстановления тогда и только тогда, когда существует марковская цепь на счётном пространстве состояний , такая что для некоторого возвратного и всех .
Покажите, что если и — последовательности восстановления, то таковой является и .
Рассмотрим симметричное случайное блуждание в трёх измерениях по множеству точек ; этот процесс представляет собой последовательность точек , такую что для . Предположим, что . Покажите, что
и с помощью формулы Стирлинга выведите отсюда, что начало координат — невозвратное состояние.
Рассмотрим трёхмерную версию модели рака (6.12.12). Если , неизбежны ли в этом случае империи из теоремы (6.12.14)?
Пусть — дискретная марковская цепь с пространством состояний и матрицей переходных вероятностей
Классифицируйте состояния цепи. Предположим, что и . Найдите -шаговые переходные вероятности и покажите непосредственно, что они сходятся к единственному стационарному распределению при . При каких значениях и цепь обратима в равновесии?
чёрных шаров и белых шаров размещаются в двух урнах так, что каждая содержит шаров. После каждой единицы времени из каждой урны наугад выбирается по одному шару, и эти два выбранных шара меняются местами. Пусть состоянием системы обозначается число чёрных шаров в первой урне. Запишите матрицу переходных вероятностей этой марковской цепи и найдите единственное стационарное распределение. Обратима ли цепь в равновесии?
Рассмотрим марковскую цепь на множестве с переходными вероятностями , , где — последовательность постоянных, удовлетворяющих при всех . Пусть при . Покажите, что цепь
возвратна тогда и только тогда, когда при ,
положительно возвратна тогда и только тогда, когда , и запишите стационарное распределение, если последнее условие выполнено. Пусть и — положительные постоянные, и предположим, что при всех достаточно больших . Покажите, что цепь
невозвратна, если ,
положительно возвратна, если .
Наконец, если , покажите, что цепь
положительно возвратна, если ,
нуль-возвратна, если .
Пусть — марковская цепь с непрерывным временем, счётным пространством состояний и полугруппой . Покажите, что — непрерывная функция . Пусть ; покажите, что — непрерывная функция, , и . Говорят, что «субаддитивна», и хорошо известная теорема даёт результат, что
Выведите отсюда, что предел существует.
Пусть — марковская цепь с непрерывным временем и генератором . Покажите, что неприводима тогда и только тогда, когда для любой пары различных состояний существует последовательность различных состояний , такая что .
Пусть , и пусть — неприводимая, невзрывающаяся марковская цепь со стационарным распределением , и предположим, что имеет распределение . Пусть при . Мы называем обратимой (в равновесии), если и имеют одинаковые совместные распределения.
(i) Покажите, что — (непрерывная слева) марковская цепь с переходными вероятностями и генератором , удовлетворяющим , где и относятся к . Покажите, что неприводима и невзрывающаяся со стационарным распределением .
(ii) Покажите, что обратима в равновесии тогда и только тогда, когда выполняются уравнения детального баланса (для всех и ).
(iii) Покажите, что мера удовлетворяет , если она удовлетворяет уравнениям детального баланса.
Пусть неприводима и невзрывающаяся со стационарным распределением , и предположим, что имеет распределение .
(i) Критерий Колмогорова. Покажите, что обратима тогда и только тогда, когда для всех и всех конечных последовательностей состояний
(ii) Критерий Келли. Покажите, что обратима, если для всех различных троек выполнено , и, кроме того, существует , такое что для всех .
Покажите, что любая неприводимая цепь ровно с двумя состояниями обратима в равновесии.
Покажите, что любой невзрывающийся процесс рождения и гибели , обладающий стационарным распределением, обратим в равновесии.
Покажите, что не всякую дискретную марковскую цепь можно вложить в цепь с непрерывным временем. Точнее, пусть
— матрица переходных вероятностей. Покажите, что полугруппа переходных вероятностей в непрерывном времени, такая что , существует тогда и только тогда, когда . В этом случае покажите, что единственна, и вычислите её через .
Рассмотрим процесс иммиграции-гибели — процесс рождения и гибели с интенсивностями , . Покажите, что его производящая функция задаётся формулой
где и . Выведите отсюда предельное распределение при .
Пусть — неоднородный пуассоновский процесс на с функцией интенсивности .
Запишите прямые и обратные уравнения для и решите их.
Пусть ; найдите плотность времени до первого поступления в процессе. Если , покажите, что тогда и только тогда, когда .
Последовательные предложения за мой дом — независимые одинаково распределённые случайные величины , с плотностью и функцией распределения . Пусть , пусть — первое предложение, превышающее , и вообще пусть — первое предложение, превышающее . Покажите, что являются моментами поступлений в неоднородном пуассоновском процессе с функцией интенсивности . Величины называются «рекордными значениями».
Теперь пусть — первое полученное предложение, являющееся на данный момент вторым по величине, и пусть — второе такое предложение, и так далее. Покажите, что являются моментами поступлений неоднородного пуассоновского процесса с функцией интенсивности .
Пусть — пуассоновский процесс с постоянной интенсивностью , и пусть — независимые случайные величины с общей характеристической функцией и плотностью . Процесс называется сложным пуассоновским процессом. — изменение значения при -м поступлении пуассоновского процесса . Представьте это так. «Случайный будильник» звонит в моменты поступлений пуассоновского процесса. При -м звонке процесс накапливает дополнительную величину . Запишите прямое уравнение для и с его помощью найдите характеристическую функцию . Видите ли вы непосредственно, почему она имеет найденную вами форму?
Если функция интенсивности неоднородного пуассоновского процесса сама является случайным процессом, то называется дважды стохастическим пуассоновским процессом (или процессом Кокса).
Рассмотрим случай, когда при всех , а — случайная величина, принимающая одно из двух значений или , каждое с равной вероятностью . Найдите производящую функцию вероятностей и выведите отсюда её среднее и дисперсию.
Для дважды стохастического пуассоновского процесса покажите, что .
Пусть — обычный пуассоновский процесс на временном интервале с постоянной интенсивностью 1. Пусть получен из удалением -го поступления для каждого нечётного значения . Является ли : (i) пуассоновским процессом, или (ii) дважды стохастическим пуассоновским процессом?
Покажите, что простой процесс рождения с параметром является дважды стохастическим пуассоновским процессом с функцией интенсивности .
Марковская цепь — это процесс рождения, интенсивности которого зависят также от времени и задаются как
при . Покажите, что производящая функция вероятностей удовлетворяет
Отсюда найдите среднее и дисперсию , когда .
Пусть — процесс рождения и гибели со строго положительными интенсивностями рождения и интенсивностями гибели Пусть — вероятность того, что когда-либо примет значение 0, начиная с . Покажите, что
и выведите отсюда, что для всех , если , где .
Для дискретной цепи на неотрицательных целых числах с
найдите вероятность того, что цепь когда-либо посетит , начиная с 1.
Найдите хорошее необходимое условие и хорошее достаточное условие для того, чтобы процесс рождения и гибели из задачи (6.15.25а) был честным.
Пусть — простой симметричный процесс рождения и гибели с , и пусть — время до вырождения. Покажите, что
и выведите отсюда, что вырождение достоверно, если . Покажите, что при .
Пусть — процесс иммиграции-гибели-катастроф, то есть процесс рождения и гибели с параметрами , с дополнительной возможностью «катастроф», сводящих популяцию к 0. Катастрофы происходят в моменты пуассоновского процесса интенсивности , независимо от всех предшествующих рождений и гибелей.
Покажите, что обладает стационарным распределением, и найдите выражение для производящей функции этого распределения.
Покажите, что в равновесии среднее равно .
С каждым достаточно «хорошим» (скажем, измеримым по Лебегу) подмножеством вещественной прямой связана случайная величина , такая что
(a) принимает значения в ,
(b) если не пересекаются, то независимы, и, кроме того,
(c) распределение зависит от только через её меру Лебега («длину») , и
Покажите, что — пуассоновский процесс.
Пусть — пуассоновский процесс на с постоянной интенсивностью , и пусть ... — упорядоченные расстояния от начала координат до точек процесса.
Покажите, что — точки пуассоновского процесса на с интенсивностью .
Покажите, что имеет плотность
Пусть — -мерный пуассоновский процесс с постоянной интенсивностью . Покажите, что объём наибольшего (-мерного) шара с центром в начале координат, не содержащего ни одной точки , имеет показательное распределение. Выведите отсюда плотность расстояния от начала координат до ближайшей точки . Покажите, что , где — объём единичного шара в , а — гамма-функция.
Деревня из жителей охвачена эпидемией. Пусть — число заболевших в момент времени , и предположим, что и — процесс рождения с интенсивностями . Пусть — время, необходимое для того, чтобы заболели все члены популяции. Покажите, что
и выведите отсюда, что
где — постоянная Эйлера. Примечательно, что убывает с ростом при больших .
Частица имеет скорость в момент времени , причём предполагается, что принимает значения в . Переходы в течение возможны следующим образом:
Первоначально . Пусть
Покажите, что
и выведите отсюда, что .
Покажите, что ожидаемая длина времени, в течение которого на временном интервале , задаётся формулой
и что при фиксированном при .
Чему равна ожидаемая скорость частицы в момент времени ?
Последовательность случайных целых чисел строится следующим образом. Сначала . При , при условии , следующее значение с равной вероятностью равно либо , либо .
Является ли марковской цепью?
Используя марковскую цепь , найдите вероятность того, что достигнет значения 3 раньше, чем вновь посетит 0.
Покажите, что вероятность того, что когда-либо достигнет состояния , начав из , равна .
Возьмём правильный шестиугольник и соединим противоположные углы прямыми линиями, пересекающимися в точке C. Частица совершает симметричное случайное блуждание по этим 7 вершинам, начиная из . Найдите:
вероятность возвращения в A без посещения C,
ожидаемое время возвращения в A,
ожидаемое число посещений C до возвращения в A,
ожидаемое время возвращения в A при условии отсутствия предшествующего посещения C.
Марковские цепи определяются следующими процедурами в произвольный момент времени :
Модель Бернулли. Два соседних сосуда A и B содержат каждый по частиц; частиц типа I и частиц типа II. В каждом сосуде наугад выбирается по частице. Если они разных типов, они меняются местами с вероятностью , если частица типа I находится в A, либо с вероятностью , если частица типа I находится в B. Пусть — число частиц типа I в A в момент времени .
Модель Эренфеста «собака и блохи». Два соседних сосуда содержат в сумме частиц. Наугад выбирается частица. Если она в A, она перемещается в B с вероятностью , если она в B, она перемещается в A с вероятностью . Пусть — число частиц в A в момент времени . В каждом случае найдите матрицу переходных вероятностей и стационарное распределение цепи.
Пусть — неприводимая марковская цепь с непрерывным временем на пространстве состояний с переходными вероятностями и единственным стационарным распределением , и запишем . Если — вогнутая функция, покажите, что функция возрастает до при .
Относительная энтропия (или дивергенция Кульбака--Лейблера) двух строго положительных функций вероятностей на подмножестве целых чисел определяется как
Докажите, что если имеет конечное пространство состояний и стационарное распределение , то относительная энтропия монотонно убывает до 0 при .
В обозначениях предыдущей задачи пусть , и предположим, что цепь обратима в равновесии (см. задачу (6.15.16)). Покажите, что , и выведите отсюда, что убывает до при .
Пусть — множество точек пуассоновского процесса на с постоянной интенсивностью . Каждая точка смещается, причём смещения независимы и одинаково распределены. Покажите, что получившийся точечный процесс является пуассоновским процессом с интенсивностью .
Для удобства предположим в задаче (6.15.39), что смещения имеют непрерывную функцию распределения и конечное среднее, и что . Предположим также, что первоначально вы находитесь в начале координат, а в возмущённом процессе перемещаетесь в точку . Пусть — число точек, ранее находившихся слева от вас, которые теперь находятся справа, а — число точек, ранее находившихся справа от вас, которые теперь находятся слева. Покажите, что тогда и только тогда, когда , где — среднее смещение частицы.
Выведите отсюда, что если автомобили въезжают в начало длинной дороги в моменты пуассоновского процесса, имея независимые одинаково распределённые скорости, то, если вы двигаетесь со средней скоростью, в долгосрочной перспективе частота, с которой вас обгоняют другие автомобили, равна частоте, с которой вы обгоняете другие автомобили.
Муравьи заходят на кухню в моменты пуассоновского процесса интенсивности ; каждый из них посещает кладовую, а затем раковину, и уходит. -й муравей проводит время в кладовой и у раковины (и на кухне в целом), причём векторы и независимы при . В момент времени на кухне нет муравьёв. Найдите совместное распределение чисел муравьёв в кладовой и муравьёв у раковины в момент времени .
Покажите, что при число муравьёв на кухне сходится по распределению, при условии .
Теперь предположим, что муравьи прибывают парами в моменты пуассоновского процесса, но затем разделяются и ведут себя независимо, как описано выше. Найдите совместное распределение чисел муравьёв в двух местах.
Пусть — независимые показательные случайные величины с параметром , и положим . Покажите, что:
, имеют то же распределение, что и вариационный ряд независимых величин , равномерно распределённых на ,
, имеют то же совместное распределение, что и координаты точки , выбранной равномерно случайно на симплексе для всех .
Пусть — дискретная марковская цепь с конечным числом состояний и матрицей переходных вероятностей , где для всех . Покажите, что существует , такое что , где — стационарное распределение.
В условиях задачи (6.15.43) пусть — число посещений цепью состояния до момента . Покажите, что
Покажите далее, что если — произвольная ограниченная функция на пространстве состояний, то
Пусть и — дискретная случайная величина и вектор соответственно. Условная энтропия относительно определяется как , где . Пусть — апериодическая марковская цепь на конечном пространстве состояний. Покажите, что
и что
если апериодична с единственным стационарным распределением .
Пусть и — независимые возвратные процессы рождения и гибели с одинаковыми параметрами (и без взрывов). Не предполагается, что . Покажите, что:
для любого при ,
если , то для любой возрастающей функции .
Число птиц в лесу в момент времени — марковский процесс с непрерывным временем . Пищевые ресурсы накладывают ограничение . Конкуренция приводит к тому, что переходные вероятности подчиняются
Найдите , а также среднее и дисперсию , когда . Что происходит при ?
Счётчик совершает неприводимое случайное блуждание по вершинам треугольника на рисунке ниже, с матрицей переходных вероятностей
где при всех . Покажите, что стационарное распределение имеет
с соответствующими формулами для .
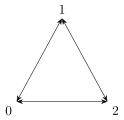
Предположим, что вы выигрываете одну песету за каждый шаг блуждания по часовой стрелке и теряете одну песету за каждый шаг против часовой стрелки. Покажите, что в равновесии средний выигрыш за шаг равен
Рассмотрим теперь три случая этого процесса: A. Пусть для каждого , где . Покажите, что средний выигрыш за шаг удовлетворяет . B. Пусть , где . Покажите, что при достаточно малых . C. На каждом шаге счётчик с равной вероятностью движется в соответствии с переходными вероятностями случая A или случая B, причём выбор делается независимо на каждом шаге. Покажите, что в этом случае . Покажите, что при достаточно малых . Тот факт, что две систематически невыгодные игры можно объединить в выгодную игру, называется парадоксом Парронда. Такие ставки в казино недоступны.
Автомобили въезжают в начало длинной дороги пуассоновским потоком интенсивности , начиная с момента времени . Автомобиль имеет постоянную скорость , являющуюся случайной величиной. Скорости автомобилей независимы, одинаково распределены и независимы от процесса въезда. Автомобили могут свободно обгонять друг друга. Покажите, что число автомобилей на первых милях дороги в момент времени имеет распределение Пуассона с параметром .
События происходят в моменты пуассоновского процесса интенсивности , и вам предлагается пари, основанное на этом процессе. Пусть . Вам нужно произнести слово «сейчас» сразу после события, которое, как вы думаете, окажется последним, наступившим до момента . Вы выигрываете, если угадали, иначе проигрываете. Если до не произошло ни одного события, вы проигрываете. Если вы не выбрали событие до момента времени , вы проигрываете.
Рассмотрим стратегию, при которой вы выбираете первое событие, произошедшее после заданного момента времени , где .
Вычислите выражение для вероятности выигрыша при использовании этой стратегии.
При каком значении эта вероятность максимальна?
Если , покажите, что вероятность выигрыша при использовании этого значения равна .
Новый профессор Оксбриджа хочет купить дом и может позволить себе потратить до одного миллиона фунтов. Отказавшись от услуг обычных агентов по недвижимости, она обращается к своей любимой интернет-странице объявлений о недвижимости, на которой дома появляются в моменты пуассоновского процесса интенсивности в день. Можно считать, что цены на дома — независимые случайные величины, равномерно распределённые на интервале . Она решает осмотреть каждый доступный по цене дом, объявленный в течение следующих 30 дней. Время, затрачиваемое на осмотр любого данного дома, равномерно распределено на промежутке часа. Чему равна производящая функция моментов суммарного времени, затраченного на осмотр домов?
Пусть — неприводимая апериодическая марковская цепь на конечном пространстве состояний , и пусть обозначает среднее время достижения (заметим, что ). Пусть — среднее время достижения состояния , выбранного случайно в соответствии со стационарным распределением . Покажите, что не зависит от выбора .
Профессор ходит пешком между домом и работой. У неё есть в общей сложности зонтиков, распределённых между домом и работой. Если идёт дождь, когда она выходит из дома или с работы, она берёт с собой зонт (если он доступен). Предположим, что в начале любой прогулки идёт дождь с вероятностью (при обычной независимости). Пусть — число зонтиков, доступных ей в начале её -й прогулки.
Объясните, почему — марковская цепь, и запишите её матрицу переходных вероятностей.
Покажите, что цепь имеет стационарное распределение , заданное как
Какая доля прогулок в долгосрочной перспективе приводит к тому, что она промокает?
Пусть и . Вычислите среднее число прогулок, совершённых до того, как она промокнет.
Паук взбирается по вертикальному водостоку высотой со скоростью 1. В моменты пуассоновского процесса постоянной интенсивности паук смывается обратно вниз водостока. После этого он возобновляет подъём. Пусть — время достижения верха, а — число промежуточных смываний. Покажите, что
Вычисляя или иным способом, найдите при .
Пусть — эргодическая марковская цепь с матрицей переходных вероятностей и стационарным распределением . Покажите, что для любого множества состояний
Турист единичной массы стоит в начале координат плоскости . Валуны с независимыми одинаково распределёнными массами разбросаны по плоскости в точках пуассоновского процесса интенсивности 1. Пусть — -компонента гравитационного притяжения, действующего на туриста со стороны валунов, находящихся на расстоянии не более от него. Гравитационную постоянную можно считать равной 1.
Покажите, что при сходится по распределению к распределению Коши с характеристической функцией вида , и выразите через типичную массу .
Распределение Хольцмарка для звёздной гравитации. Пусть звёзды одинаковой массы расположены в точках пуассоновского процесса интенсивности 1 в . Пусть — -компонента гравитационного притяжения со стороны звёзд, находящихся на расстоянии не более от начала координат, действующего на путешественника единичной массы в начале координат. Гравитационную постоянную можно считать равной 1.
Покажите, что при сходится по распределению к симметричному распределению с характеристической функцией , где .
Каков будет ответ, если звёзды имеют независимые одинаково распределённые случайные массы ?