Обобщенная линейная модель регрессии
[9/0%]Найдите ОМНК-оценку и дисперсию ее компонент в случае, когда ковариационная матрица ошибок является диагональной.
Получите матрицу вида (11.12).
Пусть , где вектор ошибок имеет математическое ожидание , а ,
числа и неизвестны, . Покажите, что ОМНК-оценка вектора имеет вид
где . Найдите такие значения , при которых линия регрессии лежит целиком ниже и целиком выше всех наблюдавшихся значений.
Пусть , где , причем и независимы. Для двух векторов найдите ОМНК-оценку и ее дисперсию для двух векторов .
Пусть модель регрессии имеет вид
где — независимые, центрированные СВ с дисперсиями . По наблюдениям, приведенным в табл. 11.5 найдите реализации МНК-оценки и ОМНК-оценки неизвестных параметров . Для каждой оценки вычислите ковариационную матрицу ее ошибки.
Таблица 11.5
| 1 | 2 | 3 | 4 | 5 | |
|---|---|---|---|---|---|
| 1 | 2 | 2 | 3 | 4 |
Покажите, что использование ОМНК для модели простой линейной регрессии с дисперсиями ошибок, равными , равносильно использованию обычного МНК для модели наблюдений вида
где — независимые СВ с дисперсиями для .
Пусть задана модель регрессии
где ошибки удовлетворяют уравнению авторегрессии первого порядка
где — последовательность независимых нормально распределенных случайных величин с нулевым средним и дисперсией . Найдите реализацию ОМНК-оценки вектора неизвестных параметров по наблюдениям, приведенным в табл. 11.6.
Таблица 11.6
| 5,0 | 2,5 | 1,8 | 6,8 | 9,0 | 3,8 | 6,5 | 9,0 | 1,0 | 3,5 | |
|---|---|---|---|---|---|---|---|---|---|---|
| 5,0 | 4,8 | 3,1 | 8,2 | 8,6 | 5,5 | 6,5 | 11,1 | 2,1 | 4,5 |
Сравните полученный вектор с реализацией МНК-оценки, построенной в предположении некоррелированности ошибок .
Рассмотрите модель, связывающую количество вакансий и уровень безработицы
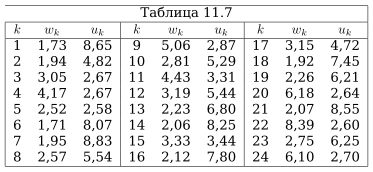
где . Используя данные из табл. 11.7, найдите МНК-оценки параметров и . Проверьте с помощью критерия Дарбина-Уотсона гипотезу о некоррелированности ошибок наблюдений на уровне значимости . Если гипотеза отвергается, то предположите, что последовательность случайных ошибок удовлетворяет уравнению авторегрессии первого порядка
где — центрированные гауссовские с дисперсией . Найдите оценку неизвестного коэффициента в уравнении авторегрессии.
Исследуйте потребительскую функцию Японии за период 1951-1962 гг. на наличие коррелированности ошибок наблюдений. Если ошибки в наблюдениях являются коррелированными, то найдите реализацию ОМНК-оценки вектора неизвестных параметров. Найдите оценку ковариационной матрицы вектора ошибок . Данные для расчетов приведены в табл. 11.8 (данные взяты из: U. N. Yearbook of National Accounts Statistics, 1963). Здесь — совокупное индивидуальное потребление (трлн иен), совокупные личные доходы (трлн иен).
| 1 | 2,86 | 3,52 | 7 | 5,89 | 7,00 |
| 2 | 3,51 | 4,26 | 8 | 6,20 | 7,32 |
| 3 | 4,22 | 4,77 | 9 | 6,70 | 8,24 |
| 4 | 4,67 | 5,25 | 10 | 7,51 | 9,46 |
| 5 | 4,97 | 5,73 | 11 | 8,58 | 11,10 |
| 6 | 5,43 | 6,35 | 12 | 9,96 | 12,69 |