Простая регрессия
[30/100%]Это регрессионное уравнение было оценено с использованием данных об абитуриентах, принятых как в колледж Помона, так и в другой колледж, входящий в топ-20 малых колледжей гуманитарных наук по версии US News World Report:
где: доля студентов, принятых как в этот колледж, так и в колледж Помона, которые поступили в колледж Помона; среднее значение X = рейтинг этого колледжа по версии US News World Report () стандартная ошибка
Как были получены числа .2935 и .0293? (Не приводите формул; объясните словами, на чём основаны формулы.)
Объясните, почему вас не удивляет, что R-квадрат для этого уравнения не равен 1.0.
Имеет ли коэффициент при правдоподобное значение?
Является ли оценённый коэффициент при статистически убедительным?
Какова нулевая гипотеза в (d)?
Каково предсказанное значение при ?
Почему не следует всерьёз воспринимать прогноз в (f)?
Объясните, согласны вы или не согласны с каждым из этих утверждений о модели простой регрессии:
Если оценённый наклон в уравнении простой регрессии отрицателен, он не может быть статистически значимым.
Оценённый коэффициент корреляции не зависит от того, какая переменная является зависимой, а какая — объясняющей.
Обычный метод наименьших квадратов предполагает, что объясняющая переменная имеет нормальное распределение.
Два исследователя использовали годовые данные за 2000-2021 годы для оценки модели простой регрессии, где процентное изменение индекса SP 500 с 1 по 31 января, а процентное изменение индекса цен акций SP 500 с 1 февраля по 31 декабря того же года:
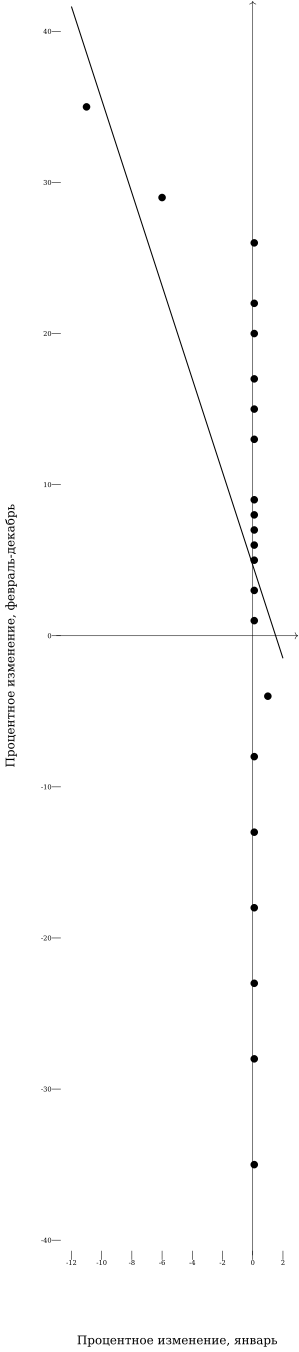
Авторы сообщили, что -значение -значение .1917. Бета не является существенной, поскольку -значение меньше 2. Мы можем отклонить нулевую гипотезу. Наши результаты показывают, что процентное изменение SP 500 за период февраль-декабрь не зависит от процентного изменения в январе. Укажите пять различных проблем в этом анализе.
Уравнение было оценено методом обычных наименьших квадратов. Объясните, согласны вы или не согласны со следующими утверждениями:
Регрессия методом наименьших квадратов минимизирует
равен квадрату коэффициента корреляции.
Удвоение числа наблюдений, при котором новые данные в точности повторяют исходные данные, увеличило бы .
означает .
Исследователь хотел изучить выгорание в соревновательном маунтинбайке. Он рассмотрел всех калифорнийских маунтинбайкеров категории U23 (в возрасте 19-22 лет) в 2012 году и подсчитал общее число санкционированных соревнований, в которых они участвовали, будучи в категории U23, и будучи в юниорской категории (в возрасте 17-18 лет). Регрессия методом наименьших квадратов дала , при для оценки наклона и R-квадрат .
Какая(ие) наиболее важная(ые) проблема(ы) с этими данными?
Какая переменная в регрессионном уравнении должна быть зависимой?
Меньше ли двустороннее p-значение для оценки наклона, чем .05?
Объясните, согласны вы или не согласны со следующей интерпретацией результатов регрессии: «Это показывает, что гонщики, как правило, участвовали в примерно одинаковом числе гонок в качестве юниоров и в качестве U23».
Исследователь задал следующую модель временного ряда
где: годовое процентное изменение расходов домохозяйств годовое процентное изменение индекса цен акций SP 500 Он сообщил следующие результаты
Оценка
Оценка > Оценка > для проверки :
Какие две ошибки вы видите в этих сообщённых результатах?
Были собраны данные о 25 новых автомобилях об их весе и расчётном расходе топлива на шоссе в милях на галлон . Модель была оценена методом обычных наименьших квадратов тремя разными способами: (a) данные были упорядочены по алфавиту по названию автомобиля; (b) данные были упорядочены численно от самого лёгкого автомобиля до самого тяжёлого; и (c) данные были упорядочены численно от наименьшего расхода топлива до наибольшего. Какая процедура дала наименьшую оценку свободного члена? Какая дала наибольшую оценку?
Уравнение было оценено методом обычных наименьших квадратов. Как удвоение числа наблюдений, при котором новые данные в точности повторяют исходные данные, повлияло бы на
оценки наклона и свободного члена?
стандартную ошибку оценки наклона?
-значение оценки наклона?
?
Регрессионная модель была построена для предсказания цены продажи домов в Elm City:
Мы рассмотрели заявленные (запрашиваемые) цены на 60 домов, выставленных на продажу в Elm City. Мы записали площадь в квадратных футах и цену объекта и использовали эту информацию для построения диаграммы рассеяния с линией наименьшей регрессии. Связь между площадью в квадратных футах и ценой объявления была положительной. Уравнение имеет вид , где площадь в квадратных футах, а запрашиваемая цена. Как бы вы улучшили это исследование и отчёт о результатах?
Критически оцените:
Многие полагают, что скачок цен на нефть в 1979 году повысил уровень безработицы в США. Однако, когда я использовал месячные данные за 1979 год для оценки уравнения , где — уровень безработицы, а — цена техасской сырой нефти, оценённый наклон оказался статистически незначимым, что доказывает, что цены на нефть на самом деле не влияли на уровень безработицы.
Исследователь использовал метод наименьших квадратов для оценки уравнения , где средний балл (GPA) в колледже, а средний балл в средней школе. Сначала он оценил уравнение, используя все свои данные. Затем он разделил свои данные на студентов-мужчин и студенток-женщин и оценил отдельные уравнения для каждого пола. Укажите три очевидные ошибки, которые вы видите в этих сообщённых результатах.
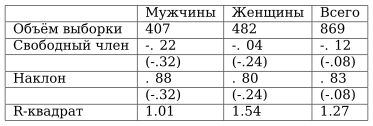
(): стандартная ошибка
В регрессии 2005 года методом наименьших квадратов оценивалась связь между долларовыми ценами P 45 подержанных седанов Audi A4 2.8L 2001 года выпуска с механической коробкой передач и числом миль M, пройденных автомобилем:
Стандартные ошибки указаны в скобках.
Кажется ли значение 16,958 разумным?
Кажется ли значение -.0677 разумным?
Является ли оценённая связь между M и P статистически убедительной?
Следует ли поменять переменные местами, поставив M в левой части, а P — в правой?
Предположим, что истинная связь имеет вид , где C — состояние автомобиля (шкала от до , где 5 — наилучшее), а и все положительны. Если и отрицательно коррелированы, приводит ли исключение C из оцениваемого уравнения к смещению оценки вверх или вниз?
Вот отрывок из дебатов между двумя известными экономистами о связи между ростом денежной массы и уровнем инфляции. С каким экономистом вы согласны в вопросе о том, подразумевает ли регрессия причинность? Стив Ханке: Я связал темп роста денежной массы с уровнем инфляции [в] 147 странах, и мера денежной массы, которую я использовал — это M2, и что мы получаем в итоге? У нас почти идеальная корреляция. Джон Кокрейн: Корреляция — это не причинность. Мы знаем это всегда. Стив Ханке: Я также провёл регрессию, а это подразумевает причинность. Джон Кокрейн: О, нет-нет. Корреляция не подразумевает причинность. Да ладно вам.
Исследователь получил баллы теста SAT (X) и средние баллы в колледже (Y) для 396 студентов колледжа и сообщил следующие результаты регрессии:
(): стандартные отклонения [ ]: t-значения
В этих результатах есть серьёзная ошибка. В чём она заключается?
Исследователь заключил, что «следовательно, я отклоняю нулевую гипотезу и заключаю, что баллы SAT и оценки не связаны». На чём основан этот вывод и почему он неверен?
В исследовании 15 акций, пользовавшихся бешеной популярностью в 1970-х годах, были собраны следующие данные: (1) отношение цены к прибыли (P/E) по состоянию на декабрь 1972 года и (2) годовая процентная норма доходности (R) с 1973 по 2000 год. Какой статистический тест вы бы использовали, чтобы выяснить, склонны ли акции с высоким P/E иметь низкую годовую доходность? (Вам не нужно фактически проводить тест, просто чётко его определите.) Обязательно укажите нулевую гипотезу и то, как бы вы её проверили.
| P/E 1972 | R | ||
|---|---|---|---|
| Polaroid | 90.7 | -6.07 | |
| McDonald's | 85.7 | 11.85 | |
| Walt Disney | 81.6 | 10.58 | |
| Avon Products | 65.4 | 6.30 | |
| Kresge (ныне Kmart) | 54.3 | 1.20 | |
| Simplicity Pattern | 53.1 | -2.01 | |
| Xerox | 48.8 | -1.99 | |
| Eastman Kodak | 48.2 | 2.68 | |
| Coca-Cola | 47.6 | 14.64 | |
| IBM | 37.4 | 8.65 | |
| Procter \ | Gamble | 32.0 | 12.27 |
| PepsiCo | 29.3 | 16.17 | |
| General Electric | 26.1 | 16.85 | |
| Philip Morris | 25.9 | 18.00 | |
| Gillette | 25.9 | 14.89 |
Профессор финансов оценил эту модель, чтобы выяснить, могут ли инвесторы увеличить свою доходность, покупая акции с высоким отношением PEG:
Модель имеет вид
используя следующие данные по 30 акциям, входящим в индекс Dow-Jones Industrial Average, по состоянию на 31 декабря каждого года в период с 31 декабря 2004 года по 31 декабря 2021 года. > цена акции за штуку по состоянию на 31 декабря этого года > прибыль на акцию за предыдущий год > темп роста прибыли за следующие 5 лет > PEG = (P/E)/G > норма доходности акции за следующие 7 месяцев; с 1 января по 31 июля
Какие два наиболее важных вопроса вы бы подняли в связи с этим анализом?
Приведите как минимум три способа, которыми можно было бы улучшить представление этих результатов:
| Коэффициент | Стандартная ошибка | |
|---|---|---|
| Константа | .0198368 | .0238002 |
| PEG | .0017132 | |
| : Оценки методом наименьших квадратов показывают статистически значимую связь между PEG и R: |
**:
Налогоплательщики США могут либо использовать стандартный вычет, либо постатейный вычет, основанный на налогах на имущество, процентах по ипотеке, благотворительных взносах и нескольких других статьях. Вычет налогов на имущество и процентов по ипотеке призван стимулировать домовладение, которое, как считается, способствует активной гражданственности, стабильности районов и другим положительным внешним эффектам. Регрессионное уравнение по перекрёстным данным было оценено с использованием средних значений за 2015-2019 годы для каждого из 58 округов Калифорнии: , где Y — процент имеющих право голоса, проголосовавших на президентских праймериз 2019 года, а X — среднее значение за 2015-2019 годы отношения числа домовладельцев к общему числу домохозяйств в каждом округе.
Оценённое значение составило 19.35 при стандартной ошибке 20.95. Объясните, согласны вы или не согласны с выводом авторов о том, что
Хотя домовладение, по-видимому, оказывает экономически значимое и положительное влияние на процент голосования, статистической значимости недостаточно. Следовательно, критики вычета процентов по ипотеке получают дополнительное подтверждение того, что домовладение не стимулирует голосование.
Что вызывает недоумение в этом графике остатков регрессии методом наименьших квадратов?
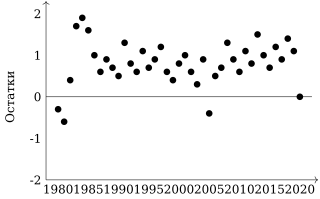
Это регрессионное уравнение было оценено с использованием данных для 481 избирательного участка переписи Калифорнии, которые более чем на состояли из латиноамериканцев в 2008 году,
[97.12] [1.18] где: процент голосов, отданных за обе партии, полученных Бараком Обамой на президентских выборах 2008 года X = медианный доход домохозяйства латиноамериканцев, в тысячах долларов Значения t указаны в квадратных скобках. Укажите логическую ошибку в следующем выводе:
Доход статистически не значим; -значение равно .27, что означает, что существует 27-ная вероятность того, что мы принимаем нулевую гипотезу о том, что доход не влияет на голосование латиноамериканцев.
В 2005 году компания Granite Construction подала заявку на разрешение на строительство карьера близ Темекулы, штат Калифорния. Породу предполагалось откалывать от горы ежедневными взрывами по 10,000 фунтов взрывчатки, а затем дробить в щебень и песок, используемые для бетона, асфальта и других строительных материалов. Добыча и переработка велись бы 20 часов в сутки, 6 дней в неделю, при этом ежедневно на объект въезжало бы и выезжало 1,600 грузовиков.
Предлагаемый карьер находился в горном перевале, через который океанские бризы приносят прохладный воздух в долину Темекула. Жители были обеспокоены влиянием этого карьера на экономику города и стоимость недвижимости. Однако экономист, нанятый компанией Granite, утверждал, что в городе Корона, расположенном в 40 милях и много лет имеющем шахты, за последние 20 лет наблюдалась «прямая положительная корреляция» между годовой добычей на шахтах и стоимостью недвижимости. Жителям Темекулы, очевидно, следовало бы радоваться, что их город был выбран для этого карьера — что окажет положительное влияние на стоимость недвижимости.
Приведите чёткое, убедительное опровержение этого статистического аргумента.
Исследователь использовал годовые данные для игроков высшей бейсбольной лиги (MLB) с 1962 года (когда было введено нынешнее расписание из 162 игр) по 2011 год для оценки следующего уравнения
где: среднее число хоум-ранов за игру в этом сезоне X = средний вес (в фунтах) игроков MLB а стандартные ошибки указаны в скобках. Среднее значение Y равно 1.76, а среднее значение X равно 191.76.
Согласны ли вы с выбором автора относительно того, какая переменная должна быть зависимой?
Почему оценённый свободный член отрицателен?
Является ли оценённый наклон существенным, правдоподобным и статистически убедительным?
Какая доля вариации объясняется ?
Критически оцените:
Американский институт усов (AMI) планирует «Марш миллиона усов» на столицу страны. Их лозунг: примите «Стимул для допуска критически важных расходов на волосы», или Закон STACHE, который «предоставит ежегодный налоговый вычет в размере на расходы на средства по уходу за усами». Согласно исследованию AMI, американцы с усами зарабатывают в среднем на 4.3 больше денег в год, чем «чисто выбритые американцы». Следовательно, стимулирование отращивания усов повысит экономику. > «Учитывая очевидную связь между отращиванием и уходом за усами и доходом, представляется очевидным, что расходы на уход за усами подходят под категорию и должны считаться вычитаемыми расходами, связанными с получением дохода, согласно разделу 212 Налогового кодекса», — написал д-р Джон Йойттер, профессор налоговой политики в Северо-восточном государственном университете.
Исследователь оценил модель простой регрессии, используя данные о доходности фондового рынка для следующих пар : доходность 1930 года, средняя доходность за 1930-1939 годы; доходность 1940 года, средняя доходность за 1940-1949 годы, и так далее. Оценённая корреляция оказалась положительной, что привело его к выводу о том, что годовая доходность фондового рынка может быть использована для прогнозирования доходности на следующие 10 лет. Какой статистический изъян вы видите в его процедуре?
Исследование, изучавшее число упоминаний слова economy в твитах Трампа за день и максимальную дневную температуру в Москве пятью днями позже, обнаружило следующую зависимость:
где: температура в Москве дневной Z-показатель для твитов Трампа со словом economy t-значения приведены в скобках.
Каково среднее значение ?
Каково среднее значение Y?
Кажется ли вам коэффициент при Z статистически убедительным?
Кажется ли вам коэффициент при существенным?
Почему вы глубоко скептически относитесь к этому уравнению?
Объясните, почему вы согласны или не согласны с этими утверждениями:
«Две переменные с корреляцией +1.00 движутся вверх и вниз одновременно и с одинаковой величиной изменения».
«Если оценённый наклон в модели простой регрессии больше истинного наклона, то оценённый свободный член меньше истинного свободного члена».
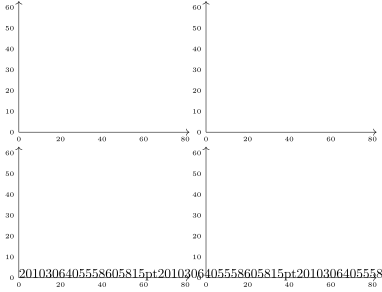
Впишите правильное значение корреляции для каждого графика: :
Исследователь оценил следующее уравнение для 74 видов хлопьев для завтрака:
где: цена за унцию X = граммы сахара на унцию
t-значения приведены в скобках. Объясните, почему вы согласны или не согласны со следующим рассуждением: «Свободный член Y, равный 0.3834, статистически значим на уровне . Этот результат вполне логичен, поскольку можно ожидать, что коробка хлопьев с нулевым содержанием сахара будет стоить ноль центов».
Исследование влияния скорости вождения на дорожную смертность оценило следующую модель методом наименьших квадратов:
где: число смертей на миллион пройденных миль средняя скорость, миль в час Исследователь использовал приведённые ниже данные:
| Год | ||
|---|---|---|
| 1980 | 57.0 | 1.6 |
| 1984 | 59.2 | 1.4 |
| 1985 | 59.5 | 1.3 |
Исследователь утверждал, что «сторонники более низких ограничений скорости ожидали бы, что будет близко к единице, отражая сильное, прямое воздействие X на Y». Что не так в этом рассуждении?
Как вы думаете, будет ли оценка методом наименьших квадратов по этим данным положительной или отрицательной?
Почему, независимо от значения оценки , вы подозрительно относитесь к её данным?
Метод наименьших квадратов будет использован для оценки модели по годовым данным с 1991 по 2000 год. Если и в 1991 году и и в 2000 году, может ли оценка методом наименьших квадратов оказаться отрицательной? Объясните ваши рассуждения.
Какую из следующих сумм минимизирует регрессия методом наименьших квадратов? Объясните ваши рассуждения.